
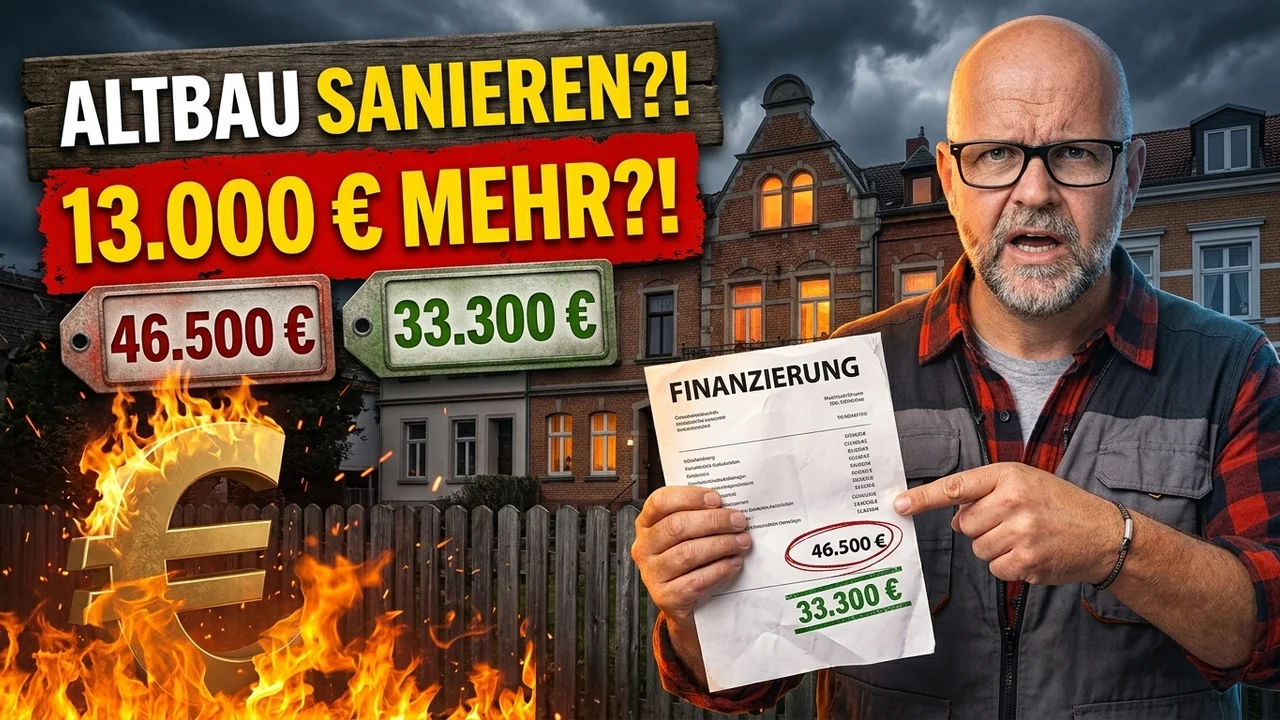
Gleiche Wärmepumpe, 13.000 € Unterschied
Die komplette 10-Jahres-Rechnung von Dieter, Hans und Helga Schritt für Schritt animiert — alle Kapitel unten führen direkt zur passenden Videostelle.
Drei Nachbarn, eine Wärmepumpe für 40.000 €
Dieter, Hans und Helga haben alle einen alten Gaskessel und bekommen dasselbe Angebot: eine Wärmepumpe, fertig eingebaut für 40.000 €. Nach zehn Jahren Kredit hat Dieter rund 46.500 € bezahlt, Hans rund 37.200 € und Helga nur rund 33.300 €.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
1. Drei Nachbarn, eine Wärmepumpe für 40.000 €
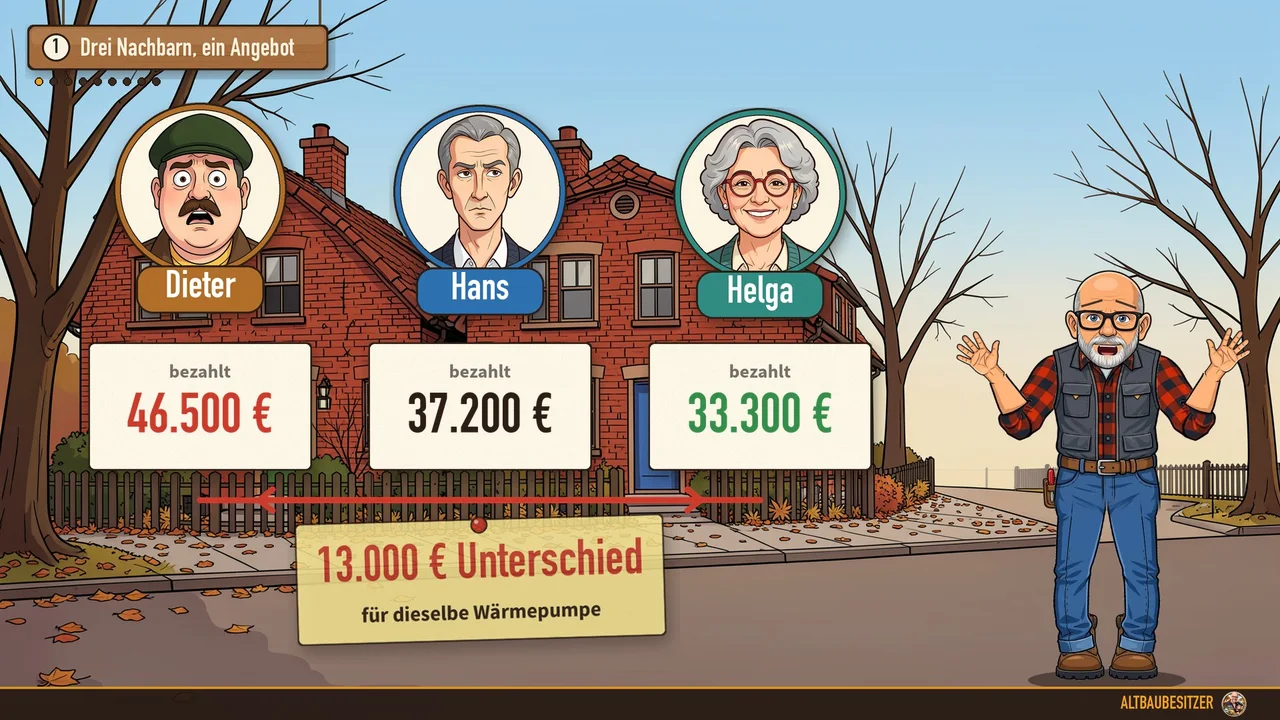
In einer ruhigen Straße stehen drei Altbauten mit altem Gaskessel aus den Neunzigern. Alle drei Eigentümer erhalten im November dasselbe Angebot: eine Wärmepumpe, fertig eingebaut für 40.000 €. Nach zehn Jahren Kreditlaufzeit hat Dieter rund 46.500 € gezahlt, Hans gut 37.200 € und Helga nur 33.300 €.
| Position (10 Jahre Kredit) | Dieter | Hans | Helga |
|---|---|---|---|
| Zuschuss (KfW 458) | 0 € | 12.880 € | 12.880 € |
| Kreditform | Ratenkredit (6,5 %) | Ratenkredit (6,5 %) | Baudarlehen (4,2 %) |
| Zinsen in 10 Jahren | rund 14.500 € | rund 10.100 € (inkl. Gebühr) | rund 6.200 € |
| Steuerbonus (§ 35c) | 8.000 € | – | – |
| Am Ende bezahlt | rund 46.500 € | rund 37.200 € | rund 33.300 € |
Was allen dreien an Förderung zusteht
Vergiss die beworbenen „bis zu 70 %“: Im selbst bewohnten Einfamilienhaus rechnet die Förderung zunächst mit höchstens 28.000 € der Kosten. 30 % Grundförderung plus 16 % Bonus für den Tausch eines über 20 Jahre alten Gaskessels ergeben 46 %, also 12.880 € Zuschuss. Bei einem zu versteuernden Haushaltseinkommen bis zu 50.000 € kommt ein gestaffelter Einkommensbonus dazu.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
2. Was allen dreien zusteht – und wann 2027 der Deckel sinkt
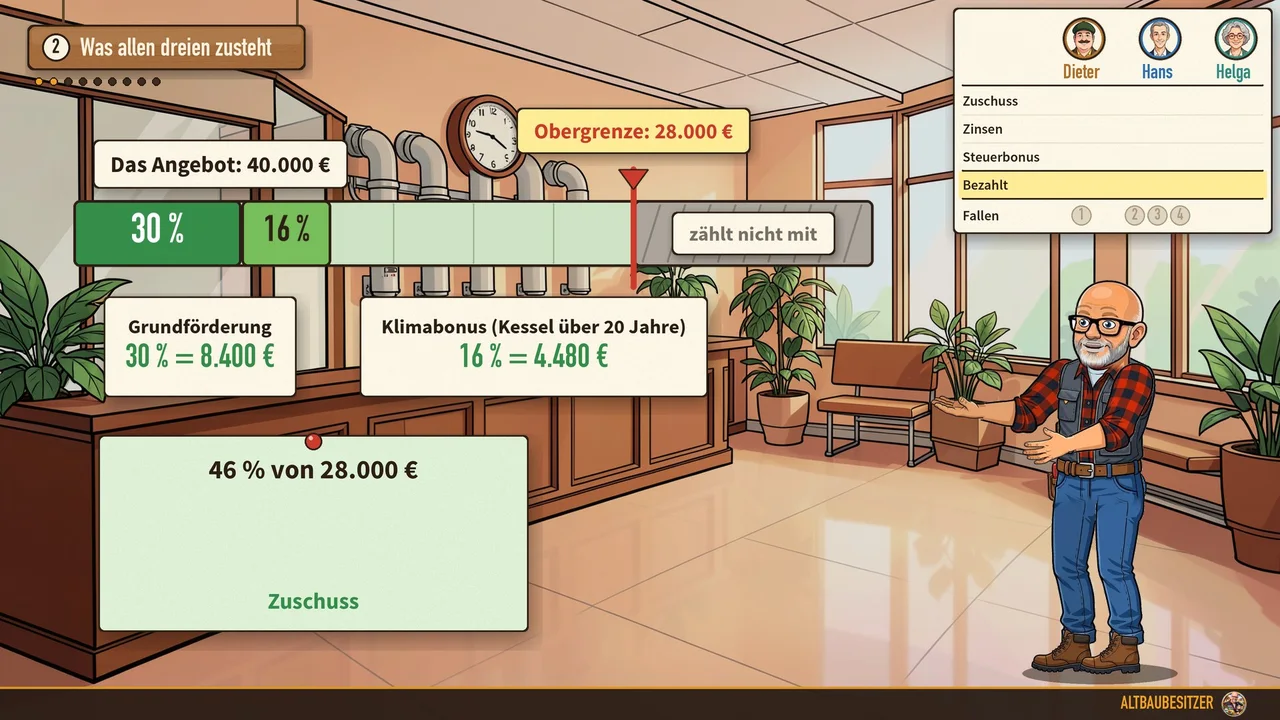
Statt beworbener „bis zu 70 %“ zählt beim selbst bewohnten Einfamilienhaus zunächst ein Höchstbetrag von 28.000 € (Stand 09/2026): 30 % Grundförderung plus 16 % Klimageschwindigkeitsbonus (für den Tausch eines über 20 Jahre alten Gaskessels bei Selbstnutzern) ergeben 46 % = 12.880 € [1].
Ein weiterer gestaffelter Einkommensbonus greift bei zu versteuerndem Haushaltseinkommen bis zu 50.000 € (+10 %, Deckel 70 %), bis zu 40.000 € (+30 %, Deckel 70 %) bzw. bis zu 30.000 € (+40 %, Gesamtfördersatz-Deckel 80 %; mit mindestens einem minderjährigen Kind im Haushalt steigen diese Einkommensgrenzen einmalig um +10.000 €) [1]. Wichtig für den Kalender: Ab dem 1. Februar 2027 sinkt die Obergrenze halbjährlich um 750 € auf 27.250 € und der Geschwindigkeitsbonus um 4 Prozentpunkte auf 12 % (dann noch 11.445 € Zuschuss bei 30 % Basis; zudem teilt sich im Laufe des 1. Quartals 2027 die Wärmepumpen-Grundförderung in 15 % Basis + 15 % EU-Wertschöpfungsbonus) [1].
Falle 1: Unterschrift ohne Förderklausel

Dieter will sich schnell den Montagetermin sichern und unterschreibt ein normales Angebot ohne Vorbehalt. Damit hat sein Vorhaben begonnen, bevor der Antrag gestellt war, und der ganze Zuschuss von 12.880 € verfällt. Als kleiner Trost bleibt ihm nur der Steuerbonus von 20 % über drei Jahre, im Beispiel 8.000 €, sofern er genug Einkommensteuer zahlt.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
3. Falle 1: Dieter unterschreibt ohne Förderklausel
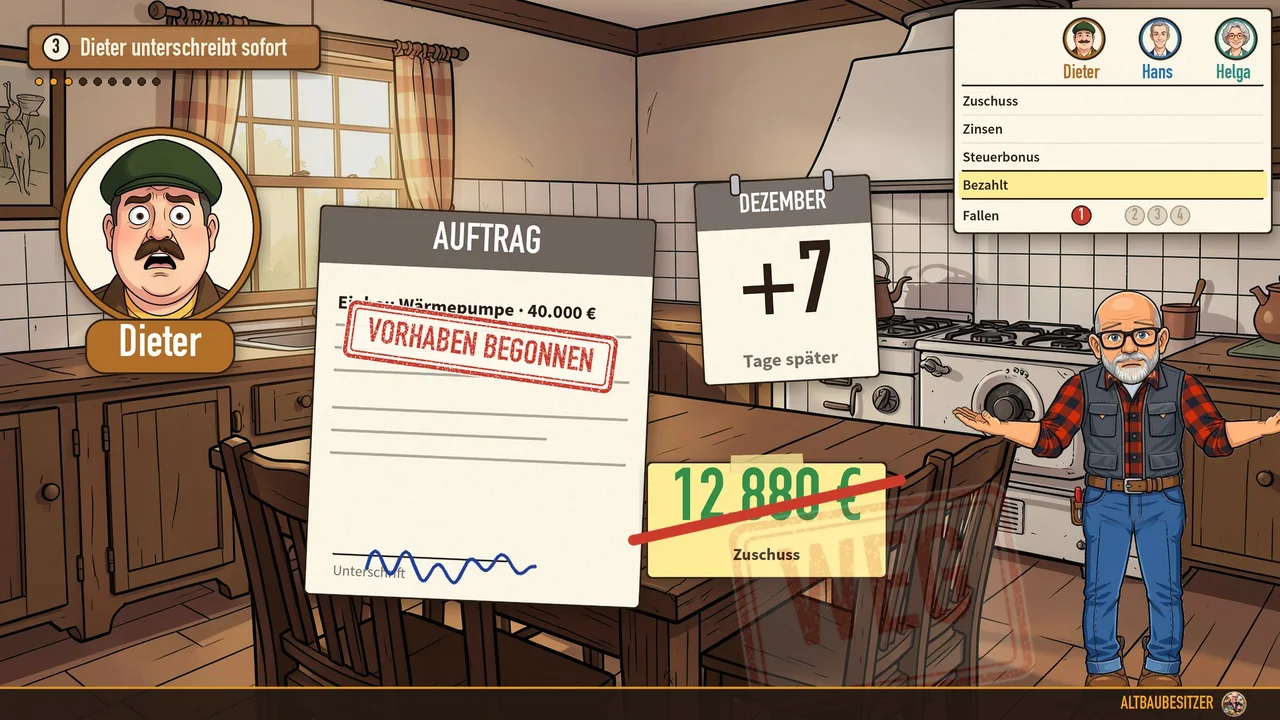
Dieter will sich schnell den Montagetermin sichern und unterschreibt ein normales Angebot ohne Vorbehalt. Damit hat sein Vorhaben begonnen, bevor der Antrag gestellt wurde – der gesamte Zuschuss von 12.880 € verfällt [1]. Als kleiner Trost bleibt Dieter bei Abschluss vor dem 01.01.2030 nur der 20-%-Steuerbonus über drei Jahre (8.000 € auf 40.000 €), sofern seine verfügbare tarifliche Einkommensteuer hoch genug ist [2].
So geht es richtig: Vertrag mit Förderklausel
Ganz ohne Vertrag geht es nicht: Vor dem Online-Antrag muss ein Liefer- und Leistungsvertrag mit voraussichtlichem Umsetzungsdatum vorliegen. Die Lösung ist eine Förderklausel im Vertrag. Entweder wird der Auftrag erst wirksam, wenn die Förderung zugesagt ist, oder er entfällt bei einer Ablehnung wieder.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
4. Hans und Helga: Erst Förderklausel, dann Zusage
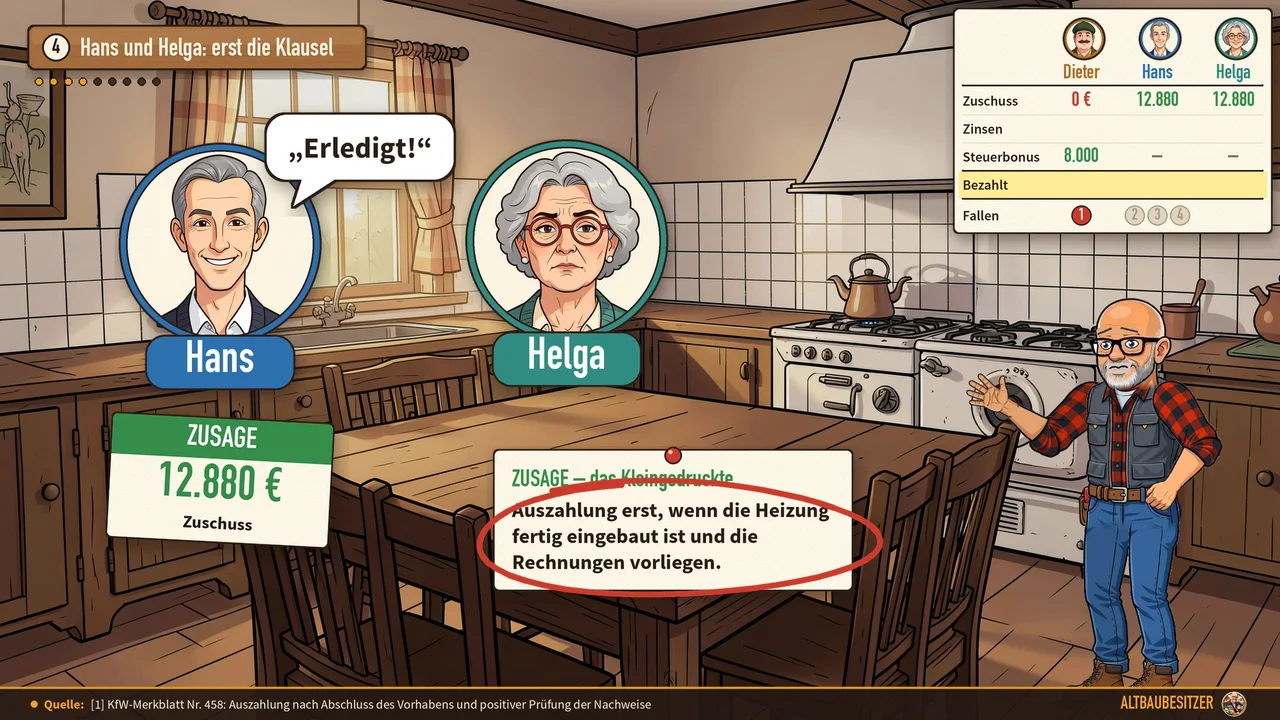
Ganz ohne Vertrag geht es nicht, weil vor dem Online-Antrag ein Liefer- und Leistungsvertrag mit voraussichtlichem Umsetzungsdatum vorliegen muss. Die Lösung ist eine zulässige Förderbedingung [1]: Bei einer aufschiebenden Bedingung (§ 158 Abs. 1 BGB) wird der Auftrag erst wirksam, wenn die Förderung zugesagt ist; bei einer auflösenden Bedingung (§ 158 Abs. 2 BGB) ist er zunächst wirksam, entfällt aber bei Förderablehnung. Übrigens: Bei Dämmung und Fenstern über das Bundesamt (BAFA) braucht man zusätzlich einen Energieeffizienz-Experten [3]. Helga liest die Zusage bis zum Schluss: Ausgezahlt wird erst nach Fertigstellung und Rechnungsprüfung (einen Rechtsanspruch auf Bundesförderung gibt es vor Zusage nicht) [1].
Falle 2: Die Rechnung kommt vor dem Zuschuss

Im Beispiel kommt im Mai die Handwerkerrechnung über volle 40.000 €, zahlbar in 14 Tagen. Der Zuschuss folgt erst im August, nach Prüfung der Nachweise. Hans hatte nur seinen späteren Eigenanteil von 27.120 € eingeplant und steht plötzlich unter Zeitdruck.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
5. Falle 2: Im Mai entsteht ein 40.000-€-Loch im Konto
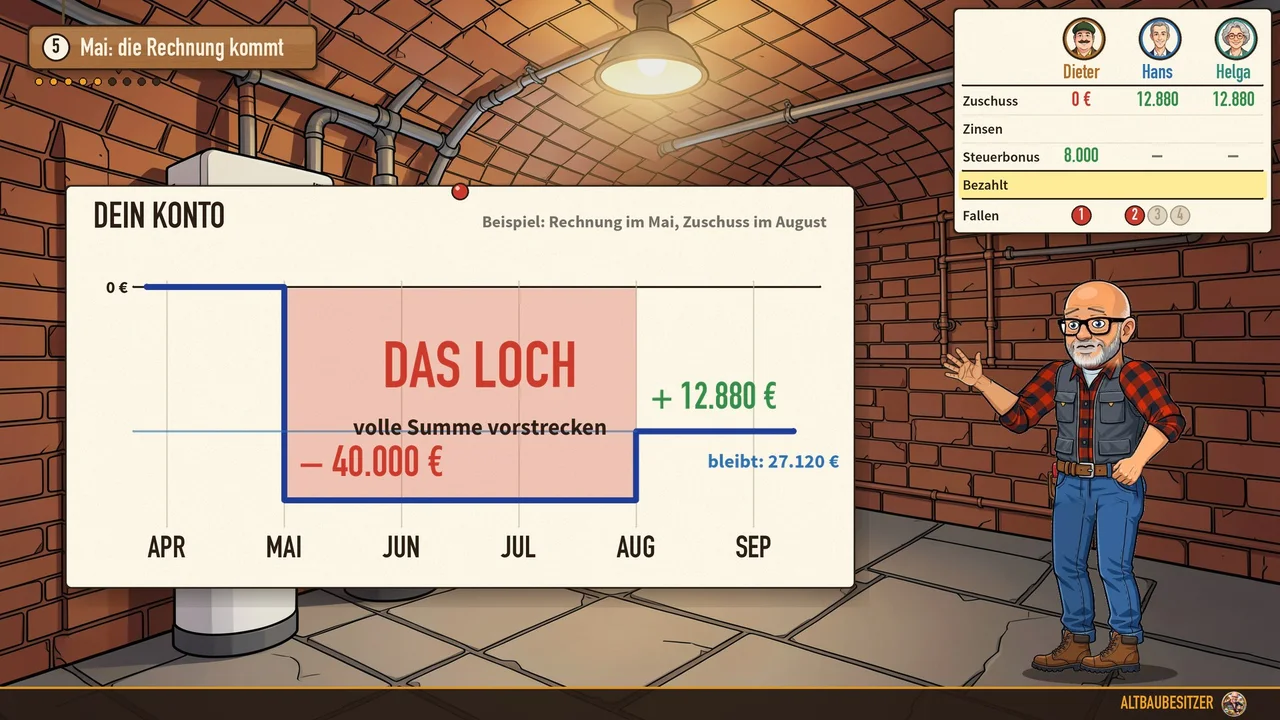
Im Beispiel ohne Ratenzahlungsvereinbarung kommt im Mai die Handwerkerrechnung über volle 40.000 € (14 Tage Zahlungsziel), während der Zuschuss erst nach Prüfung der Nachweise im August folgt [1] [4] (Hinweis: BEG EM Nr. 9.5 erlaubt alternativ eine rechnungsbezogene Ratenzahlungsvereinbarung mit mindestens einer unbar geleisteten Rate oder Teilauszahlungen – nur bieten viele Betriebe im Alltag klassische Schlussrechnungen an). Hans hatte lediglich seinen späteren Eigenanteil von 27.120 € eingeplant – und steht plötzlich unter Zeitdruck.
Drei Wege bei der Bank
- Ergänzungskredit der KfW: bis 120.000 € je Wohneinheit über die Hausbank, mit Zinsvorteil bis 90.000 € Haushaltseinkommen.
- Ratenkredit: schnell und ohne Grundbuch, aber teuer. Im November 2026 oft rund 6 bis 9 % effektiv.
- Baudarlehen mit Grundschuld: deutlich niedrigerer Zins, im November 2026 oft etwa 4,0 bis 4,5 % bei 10 Jahren Zinsbindung.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
6. Drei Türen bei der Bank – und Falle 3 beim Ergänzungskredit
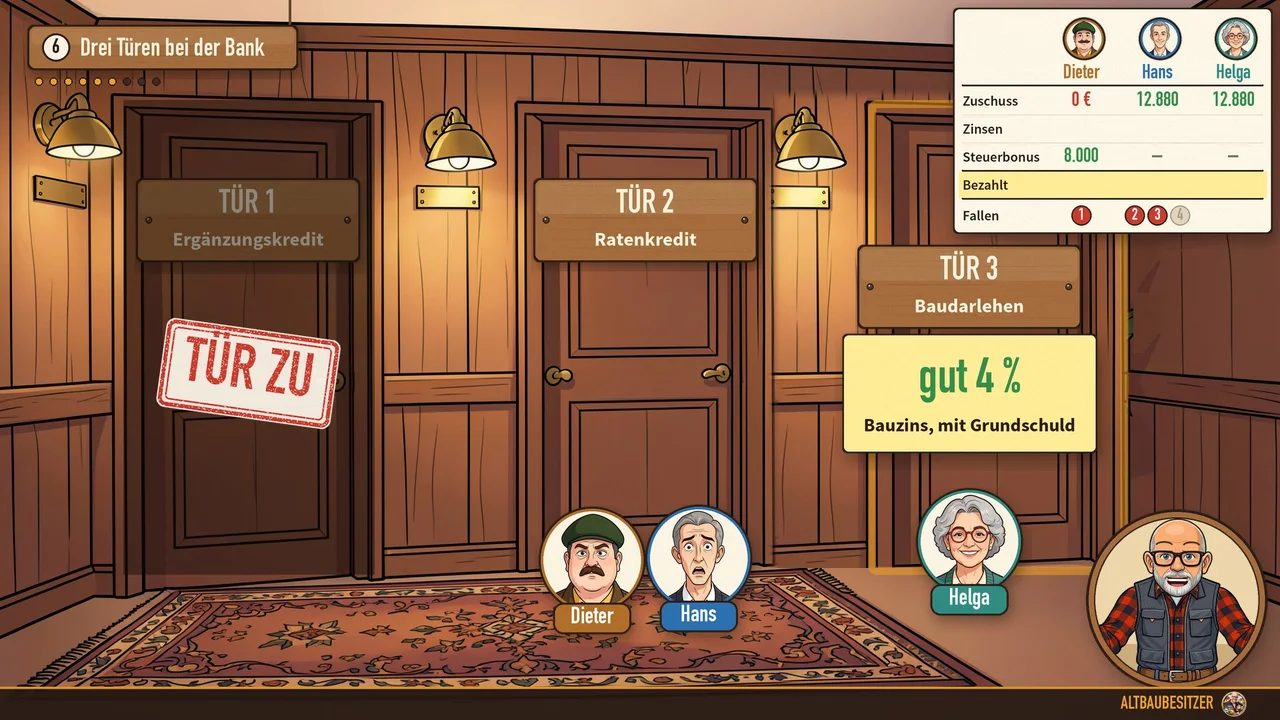
- Tür 1 – Ergänzungskredit (358/359): Bis 120.000 € je Wohneinheit über die Hausbank, Zinsvorteil bis 90.000 € Haushaltseinkommen, Sondertilgung ab 5.000 € in der ersten Zinsbindung kostenlos [5]. Wichtig (Falle 3): Die Zusage darf höchstens 12 Monate alt sein und der Zuschuss noch nicht ausgezahlt [5].
- Tür 2 – Ratenkredit: Schnell ohne Grundbuch, aber teuer (Marktübersicht November 2026 oft rund 6 bis 9 % effektiv) [6].
- Tür 3 – Baudarlehen mit Grundschuld: Deutlich niedrigerer Bauzins (November 2026 oft ca. 4,0 bis 4,5 % bei 10 Jahren Zinsbindung) [7].
Falle 4: Abbezahlte Grundschuld nicht löschen

Eine Grundschuld hängt rechtlich nicht am alten, längst abbezahlten Kredit. Hans hatte seine ordentlich löschen lassen und braucht für das Baudarlehen eine neue Eintragung. Helga schließt mit ihrer Bank einfach eine neue Zweckerklärung ab, also eine Vereinbarung, dass die alte Grundschuld jetzt den neuen Kredit absichert.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
7. Falle 4: Warum man eine abbezahlte Grundschuld stehen lässt
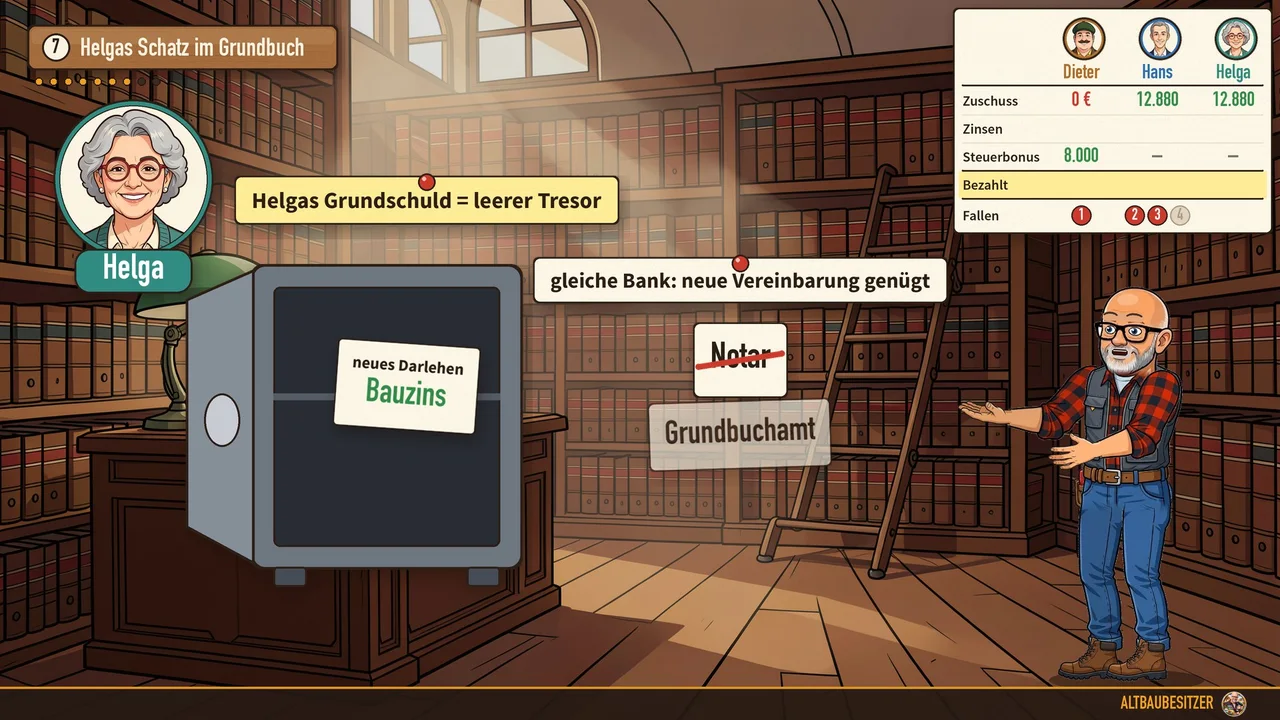
Eine Grundschuld klebt rechtlich nicht am alten, längst abbezahlten Kredit [8]. Während Hans seine alte Grundschuld ordentlich löschen ließ (eine Neueintragung über 30.000 € kostet je nach Fall rund 290 bis 360 € Notar- und Grundbuchgebühren plus Wochen Wartezeit) [9], schließt Helga einfach eine neue Zweckerklärung mit ihrer Bank ab.
Mit 64 noch einen Kredit?
Ein gesetzliches Höchstalter für Kredite gibt es nicht. Die Bank muss prüfen, ob du die Raten tragen kannst. Die Statistik zur Lebenserwartung bleibt dabei außer Betracht, solange die Raten tragbar sind und das Haus die Restschuld deckt.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
8. Mit 64 noch einen Kredit? Und warum Helga den Teilverkauf wegwirft
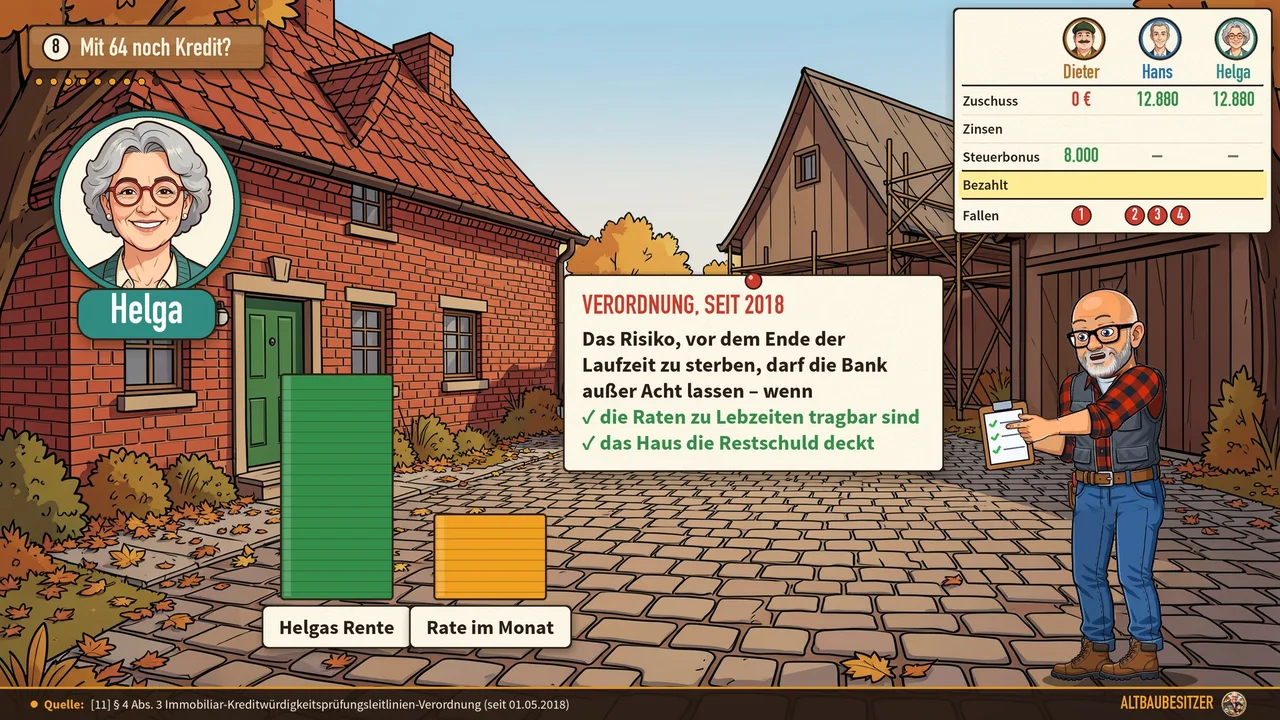
Ein gesetzliches Kredit-Höchstalter existiert nicht; die Bank muss die Tragbarkeit der Raten prüfen [10]. Seit 2018 regelt § 4 Abs. 3 Immobiliar-Kreditwürdigkeitsprüfungsleitlinien-Verordnung ausdrücklich, dass die Statistik zur Lebenserwartung außer Betracht bleibt, solange Raten tragbar sind und das Haus die Restschuld deckt [11]. Vor teuren Immobilien-Teilverkäufen mit dauerhaftem Nutzungsentgelt warnen Verbraucherschützer seit Jahren [12].
Die Abrechnung nach zehn Jahren

- Dieter: Ratenkredit zu 6,5 % über die vollen 40.000 €, kein Zuschuss, dafür 8.000 € Steuerbonus. Am Ende rund 46.500 €.
- Hans: Ratenkredit zu 6,5 %, tilgt nach 3 Monaten mit dem Zuschuss von 12.880 €. Am Ende rund 37.200 €.
- Helga: Baudarlehen zu 4,2 %, tilgt ebenfalls mit dem Zuschuss. Am Ende rund 33.300 €.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
9. Die Abrechnung & exakter Rechenweg (120 Monate)
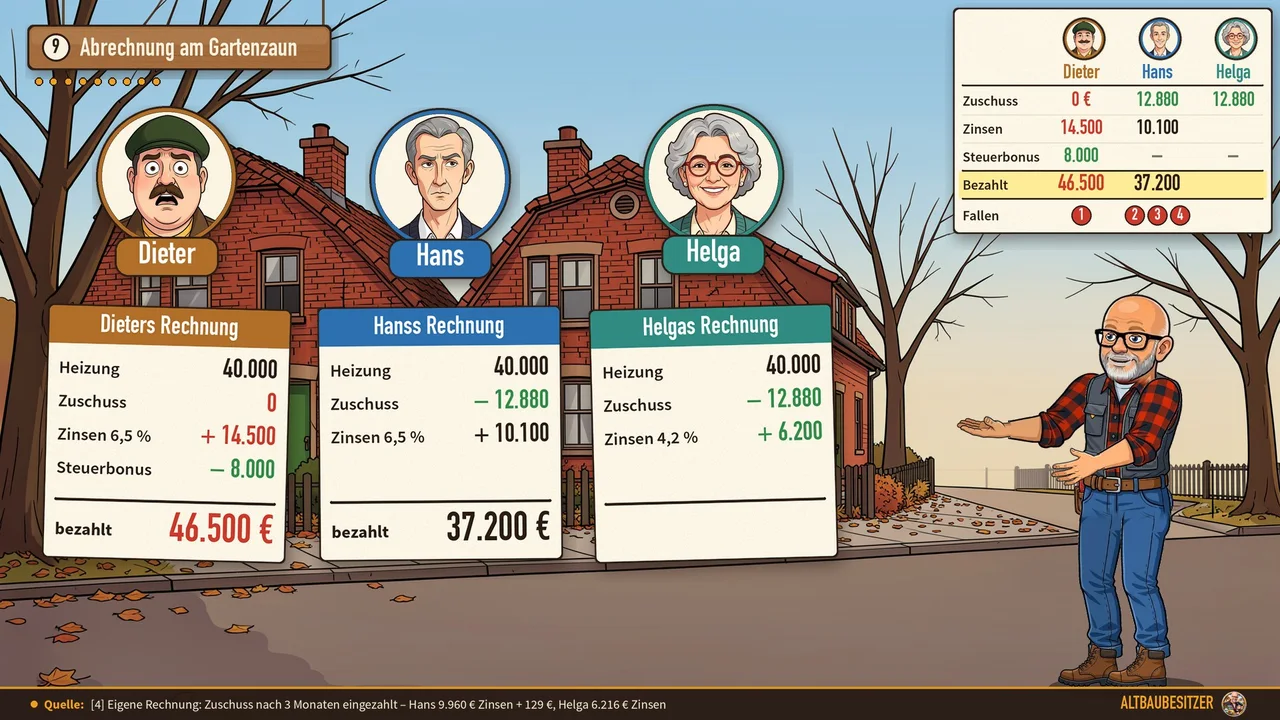
- Zuschuss (KfW 458): 46 % von 28.000 € = 12.880 €. Ab 01.02.2027: 42 % von 27.250 € = 11.445 €. [1]
- Dieter (Ratenkredit 6,5 %, 120 Monatsraten): 40.000 € Kredit -> Rate 454,19 €, Zinsen 14.503 €, minus 8.000 € § 35c = 46.503 €. [2] [4]
- Hans (Ratenkredit 6,5 %, Sondertilgung 12.880 € nach 3 Monaten): Danach Rate 305,27 €, Zinsen 9.960 € + max. 1 % Vorfälligkeitsentschädigung (129 €) = 37.209 €. [13]
- Helga (Baudarlehen 4,2 %, Sondertilgung 12.880 € nach 3 Monaten): Danach Rate 274,44 €, Zinsen 6.216 € = 33.336 €. [4]
Teste jetzt deine eigene Rechnung kostenlos im Förder-Rechner 2026 oder kalkuliere den Gesamtbedarf im Sanierungskosten-Rechner.
Passende Werkzeuge & Vorbereitung

Fachbuch: Energetischer Sanierungsfahrplan (iSFP)
Praxisleitfaden für Eigentümer vor dem Gespräch mit Energieberater, BAFA & Bank.
Hilft enorm dabei, die Reihenfolge der Gewerke (Hülle vor Heizung) und den 5-%-iSFP-Bonus sauber zu verstehen, bevor Angebote unterschrieben werden.
Zum Förder-Rechner →
Shelly Pro 3EM (3-Phasen-Energiezähler)
Hutschienen-Messung für Wärmepumpe & Hausstrom in Echtzeit (ohne Cloud-Zwang).
Misst auf allen drei Phasen exakt, wie viel Strom die Wärmepumpe wirklich zieht – die Basis für meine eigenen Oktober- und Jahresauswertungen im Altbau von 1900.
Zum Heizungsvergleichs-Rechner →
Wärmebildkamera HIKMICRO E02
Kältebrücken, Heizkörper-Durchströmung & ungedämmte Rohre sofort sichtbar machen.
Zeigt auf einen Blick, ob ein Heizkörper gleichmäßig durchströmt wird, wo die Außenwand unter den Taupunkt fällt oder wo warme Heizungsrohre ungedämmt im Keller laufen.
Zum Taupunkt-Rechner →Mit * gekennzeichnete Links sind Werbelinks (Affiliate-Links). Als Amazon-Partner verdiene ich an qualifizierten Verkäufen. Für dich bleibt der Preis exakt gleich – alle Rechner und Praxistipps sind zu 100 % redaktionell unabhängig.
Quellenverzeichnis (Abruf: 13.11.2026) anzeigen
Primärquellen & GesetzeQuellenverzeichnis (Abruf: 13.11.2026)
- [1] KfW: Merkblatt „Heizungsförderung für Privatpersonen – Wohngebäude“ (Zuschuss Nr. 458), Stand 09/2026, Bestellnummer 600 000 5131 – https://www.kfw.de/PDF/Download-Center/F%C3%B6rderprogramme-(Inlandsf%C3%B6rderung)/PDF-Dokumente/6000005131_M_458.pdf (abgerufen am 13.11.2026)
- [2] § 35c Einkommensteuergesetz – Steuerermäßigung für energetische Maßnahmen bei zu eigenen Wohnzwecken genutzten Gebäuden – https://www.gesetze-im-internet.de/estg/__35c.html (abgerufen am 13.11.2026)
- [3] Bundesamt für Wirtschaft und Ausfuhrkontrolle: Bundesförderung für effiziente Gebäude – Einzelmaßnahmen an der Gebäudehülle – https://www.bafa.de/DE/Energie/Effiziente_Gebaeude/Sanierung_Wohngebaeude/Gebaeudehuelle/gebaeudehuelle_node.html (abgerufen am 13.11.2026)
- [4] Eigene Beispielrechnung (Annuitätendarlehen, 120 Monatsraten; Rechenweg im Abschnitt „So haben wir gerechnet“)
- [5] KfW: Merkblatt „Einzelmaßnahmen Ergänzungskredit – Wohngebäude“ (Kredit Nr. 358/359), Stand 09/2026, Bestellnummer 600 000 5135 – https://www.kfw.de/PDF/Download-Center/F%C3%B6rderprogramme-(Inlandsf%C3%B6rderung)/PDF-Dokumente/6000005105_M_358_359.pdf (abgerufen am 13.11.2026)
- [6] Marktübersicht Ratenkreditzinsen, Stand November 2026 – https://www.verivox.de/kredit/zinsen/ (abgerufen am 13.11.2026)
- [7] Marktübersicht Bauzinsen (zehn Jahre Zinsbindung), Stand November 2026 – https://www.interhyp.de/zinsen/ (abgerufen am 13.11.2026)
- [8] § 1191 Bürgerliches Gesetzbuch – Grundschuld – https://www.gesetze-im-internet.de/bgb/__1191.html (abgerufen am 13.11.2026)
- [9] Gerichts- und Notarkostengesetz, Anlage 2 (Gebührentabelle B) – eigene Rechnung für 30.000 € Grundschuld – https://www.gesetze-im-internet.de/gnotkg/anlage_2.html (abgerufen am 13.11.2026)
- [10] § 505a und § 505b Bürgerliches Gesetzbuch – Pflicht zur Kreditwürdigkeitsprüfung – https://www.gesetze-im-internet.de/bgb/__505b.html (abgerufen am 13.11.2026)
- [11] § 4 Abs. 3 Immobiliar-Kreditwürdigkeitsprüfungsleitlinien-Verordnung (in Kraft seit 01.05.2018) – https://www.gesetze-im-internet.de/immokwplv/__4.html (abgerufen am 13.11.2026)
- [12] Verbraucherzentrale: „Teilverkauf der eigenen Immobilie: Was sind die Haken der Angebote?“ – https://www.verbraucherzentrale.de/node/48054 (abgerufen am 13.11.2026)
- [13] § 500 Abs. 2 und § 502 Bürgerliches Gesetzbuch – vorzeitige Rückzahlung, Vorfälligkeitsentschädigung höchstens 1 % – https://www.gesetze-im-internet.de/bgb/__502.html (abgerufen am 13.11.2026)