
Der Brief im November
Für 2027 steigt der Anpassungsfaktor von 27,63 auf 28,95. Mit dieser Größe wird der Beitrag automatisch angepasst, diesmal um rund 4,8 %, weil Baupreise und Tariflöhne im Baugewerbe gestiegen sind. Manche Versicherer legen im selben Schreiben noch eine eigene Tariferhöhung obendrauf.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
1. Der Brief im November: Anpassungsfaktor steigt von 27,63 auf 28,95
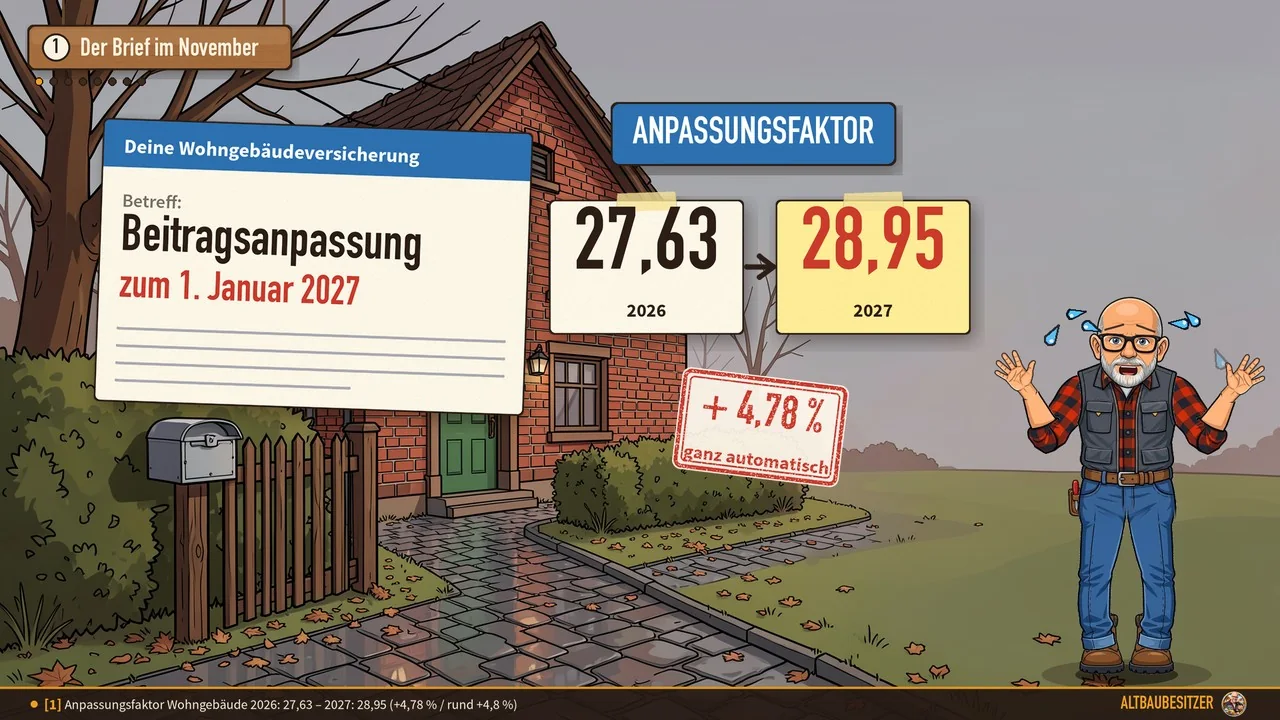
Für 2027 steigt der Anpassungsfaktor in der gleitenden Neuwertversicherung von 27,63 auf 28,95 — beim gerundeten Faktor entspricht das einem automatischen Plus von 4,78 % (rund 4,8 %), weil Baupreise und Tariflöhne im Baugewerbe gestiegen sind [1]. Manche Versicherer legen im selben Schreiben noch eine eigene Tariferhöhung obendrauf. Statt den Brief abzuheften, prüfen wir an fünf Stationen, was der Schein wirklich abdeckt.
Wert 1914 und der vergessene Umbau

Eine Summe wie 20.000 Mark im Versicherungsschein bewertet dein Haus in Baupreisen von 1914. Mit dem amtlichen Baupreisindex für 2027 umgerechnet sind das rund 475.000 €. Stammt die Summe aus der Zeit vor einem Dachausbau und Anbau und läge der Wert heute bei 30.000 Mark, sind nur zwei Drittel versichert.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
2. Dachboden: „20.000 Mark (Wert 1914)“ & der vergessene Umbau — Lücke 1
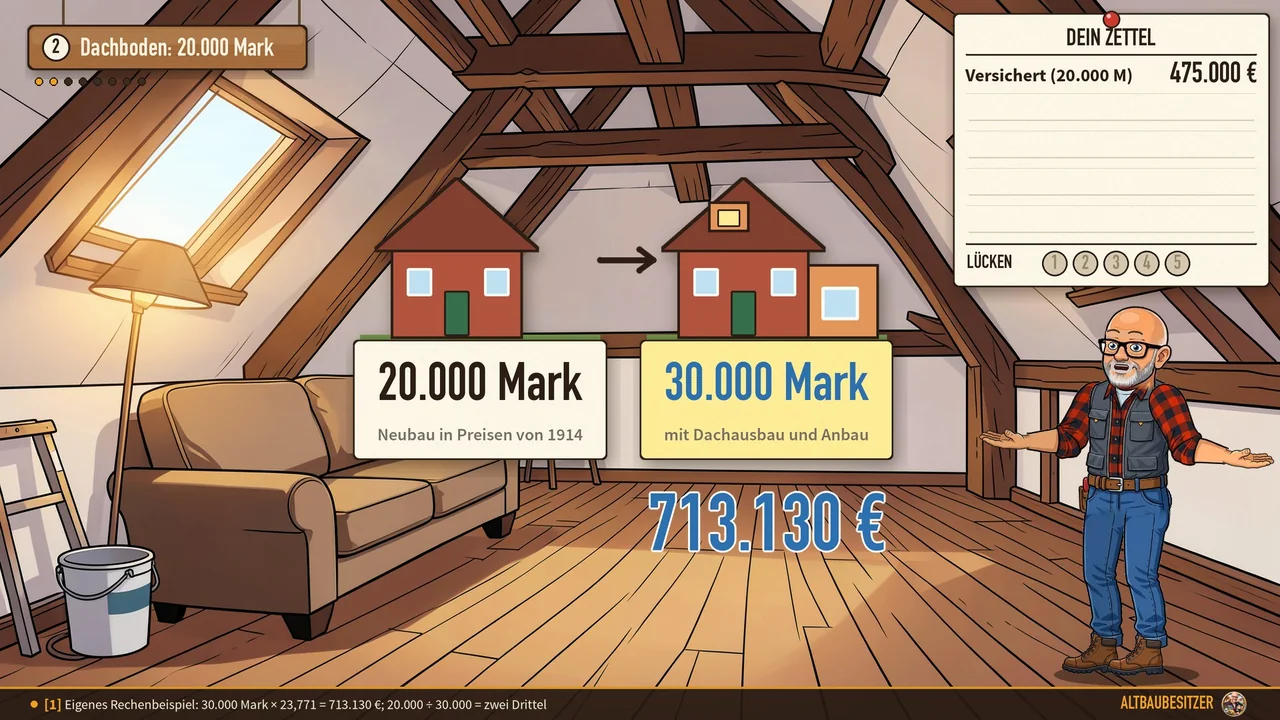
Die Summe 20.000 Mark (Wert 1914) bewertet dein Haus fiktiv in Baupreisen von 1914 als inflationsfreie Rechenbasis [2]. Umgerechnet mit dem amtlichen Destatis-Baupreisindex für 2027 (2.377,1 bei 1914 = 100, Faktor 23,771) entspricht das rund 475.000 € (20.000 × 23,771 = 475.420 €; manche Maklerrechner nutzen stattdessen den älteren gleitenden Neuwertfaktor 29,1, das 2/3-Verhältnis bleibt identisch) [1].
Stammen die 20.000 Mark aus der Zeit vor einem Dachausbau und Anbau und läge der reale Wert heute bei 30.000 Mark (rund 713.000 €), sind nur zwei Drittel versichert. Der übliche Unterversicherungsverzicht entfällt im GDV-Muster (VGB 2022 A 14.2.2), wenn wertsteigernde Umbauten nicht unverzüglich angezeigt werden [2].
45.000 € Schaden, 30.000 € Auszahlung

Ein Rohrbruch an Wasser- und Heizungsrohren innerhalb des Gebäudes ist im GDV-Muster Standard. Stellt der Gutachter aber eine erhebliche Unterversicherung fest, wird die Zahlung im selben Verhältnis gekürzt. Im Beispiel gibt es für einen Schaden von 45.000 € nur 30.000 €.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
3. Flur: 45.000 € Leitungswasserschaden — nur 30.000 € Auszahlung
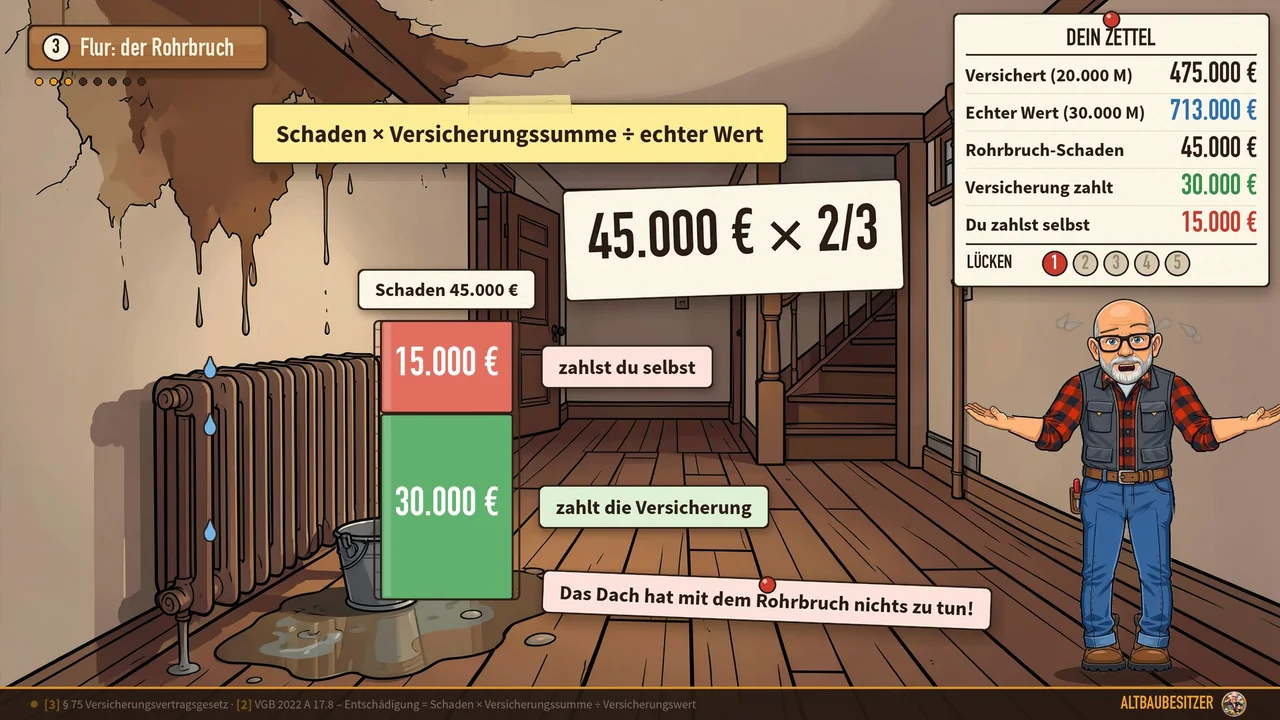
Rohrbruch an Wasser- und Heizungsrohren innerhalb des Gebäudes ist Standard (VGB 2022 A 4.3.1) [2]. Doch stellt der Gutachter
beim 45.000-€-Schaden die erhebliche Unterversicherung fest, greift die Quotenformel aus § 75 VVG
und VGB 2022 A 17.8: 45.000 € × 20.000 ÷ 30.000 = 30.000 € [3] [2]. Volle 15.000 €
zahlst du aus eigener Tasche — obwohl der Rohrbruch im Flur nichts mit dem Dachboden zu tun hat.
Das alte Abwasserrohr im Erdreich
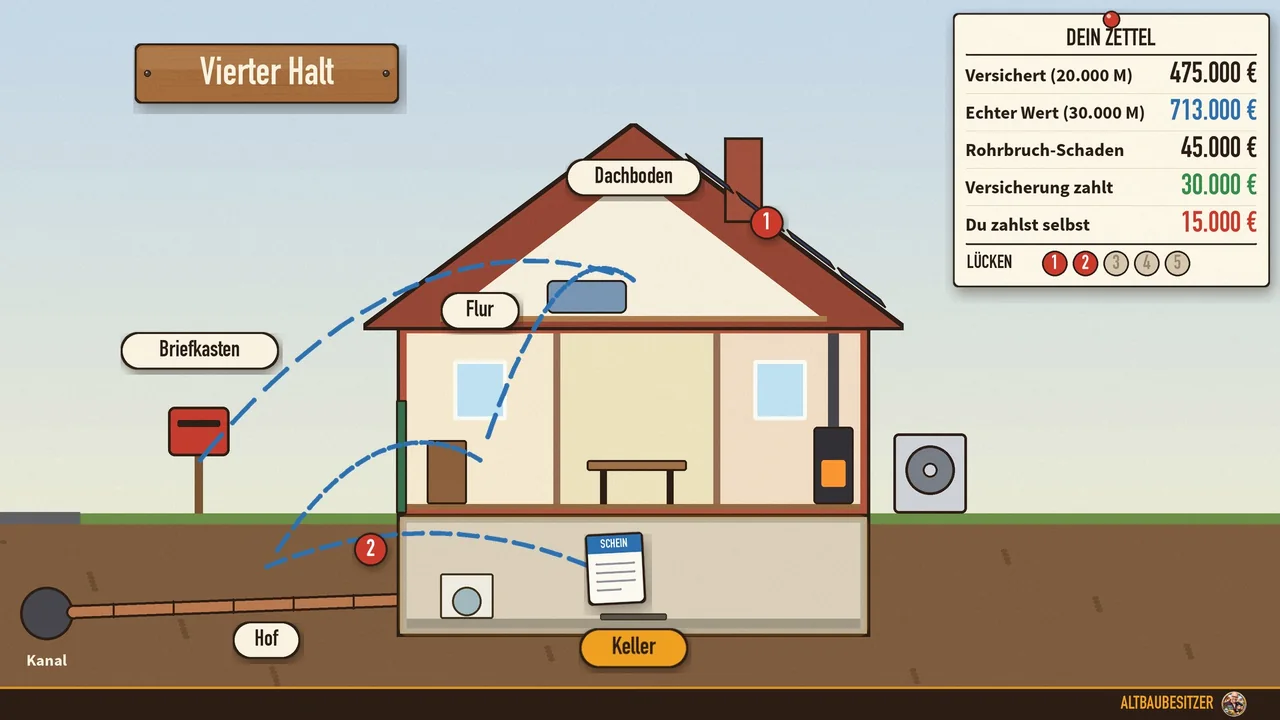
Im GDV-Muster sind außerhalb des Gebäudes nur die Zuleitungen für Frischwasser und die Heizungsrohre auf dem Grundstück enthalten. Abwasserrohre außerhalb des Gebäudes und Rohre unter der Bodenplatte sind ohne Zusatzbaustein nicht versichert.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
4. Hof & Bodenplatte: Das alte Tonrohr im Erdreich — Lücke 2
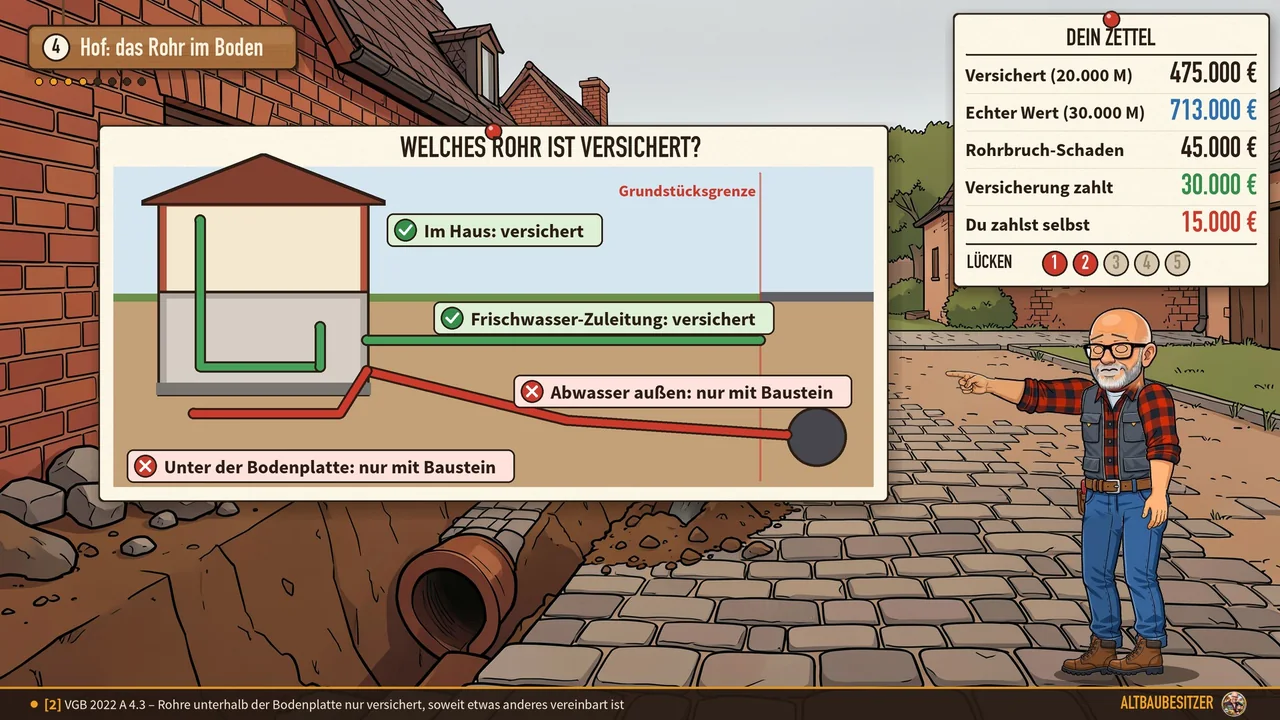
Im GDV-Muster sind außerhalb des Gebäudes nur Frischwasser-Zuleitungsrohre und Heizungsrohre auf dem Grundstück enthalten (A 4.4); Ableitungsrohre außerhalb des Gebäudes sowie Rohre unterhalb der Bodenplatte sind ohne Zusatzbaustein nicht versichert (A 4.3, A 4.4) [2]. Prüfe im Schein das Stichwort „Ableitungsrohre“, ob auch das Teilstück hinter der Grundstücksgrenze bis zum Straßenkanal eingeschlossen ist und welches Sublimit gilt.
Rückstau im Keller braucht Elementarschutz

Drückt Regenwasser bei überlastetem Kanal durch den Bodenablauf in den Keller, zahlt die Leitungswasser-Versicherung im GDV-Muster nicht. Erst der Baustein Elementargefahren deckt Überschwemmung, Rückstau, Erdrutsch und Schneedruck. Reines Grundwasser, das nicht an die Oberfläche getreten ist, bleibt auch dort ausgeschlossen, und eine vorhandene Rückstauklappe musst du funktionsbereit halten.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
5. Keller: Rückstau, Elementarschutz (59 %) & Pflicht-Debatte — Lücke 3
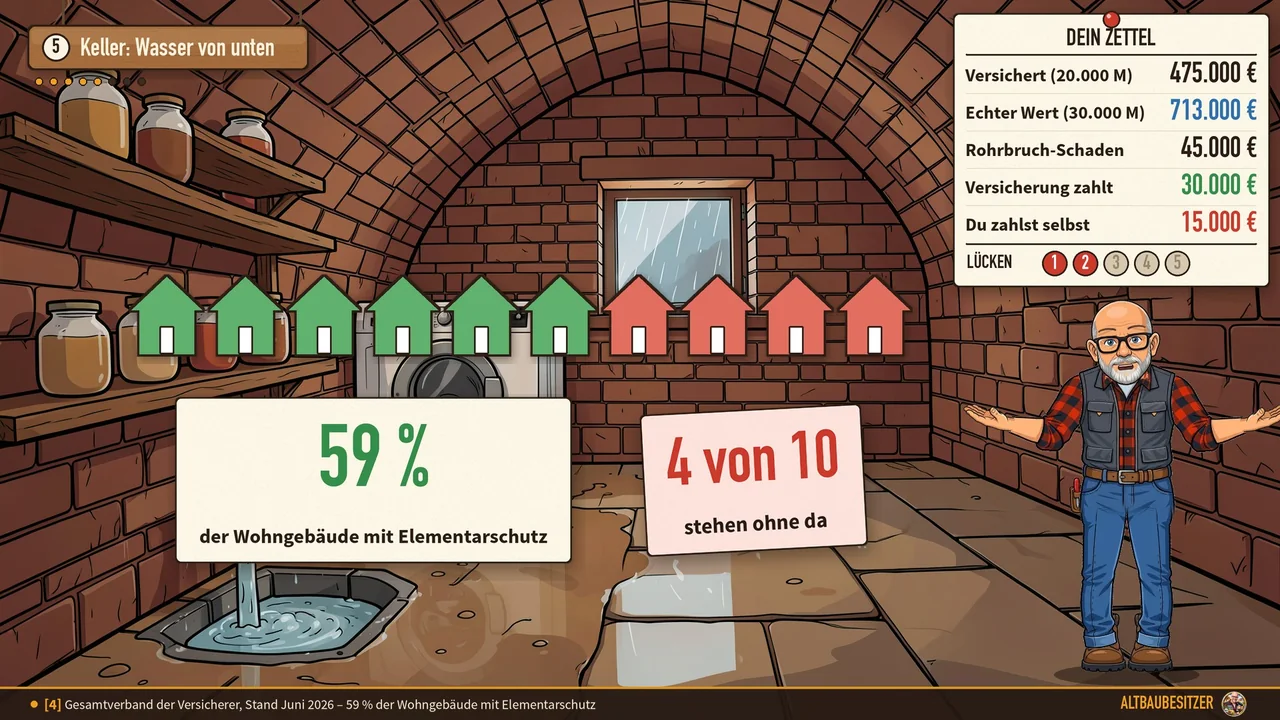
Drückt Regenwasser bei überlastetem Kanal durch den Bodenablauf in den Keller (Rückstau), zahlt die Leitungswasser-Police nicht (Ausschluss A 4.5.3) [2]. Erst der Baustein Elementargefahren (A 5.4) deckt Überschwemmung, Rückstau, Erdrutsch und Schneedruck — trotzdem sind laut GDV (Stand Juni 2026) bundesweit nur 59 % der Wohngebäude abgesichert [4].
Vorhandene Rückstauklappen müssen funktionsbereit gehalten werden (A 20.1.4.1) [2]; das Rückstauhandbuch des Erftverbands verweist auf zwei Wartungen pro Jahr nach DIN EN 13564 (kostenpflichtiges Regelwerk, hier nach Erftverband zitiert) [5]. Auf eine gesetzliche Pflicht solltest du nicht warten: Das Eckpunktepapier von BMJ und BMF vom 21.10.2026 (Stellungnahmen bis 02.12.2026) ist noch kein Gesetz [6] — und reines, nicht an die Oberfläche getretenes Grundwasser bleibt auch im Elementarbaustein ausgeschlossen (A 5.5.3) [2].
Wärmepumpe und Photovoltaik nachmelden
Eine Photovoltaikanlage auf dem Dach samt Wechselrichter und Speicher ist im GDV-Muster ausdrücklich nicht mitversichert, ein kleines Steckersolargerät gilt dagegen als Zubehör. Bei der Wärmepumpe gehören fest im Haus verbaute Teile zum Gebäude. Für das Außengerät im Garten lässt das Muster die Regelung offen, und einfacher Diebstahl im Freien ist keine Standardgefahr.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
6. Hauswand & Dach: Wärmepumpe und Photovoltaik — Lücke 4
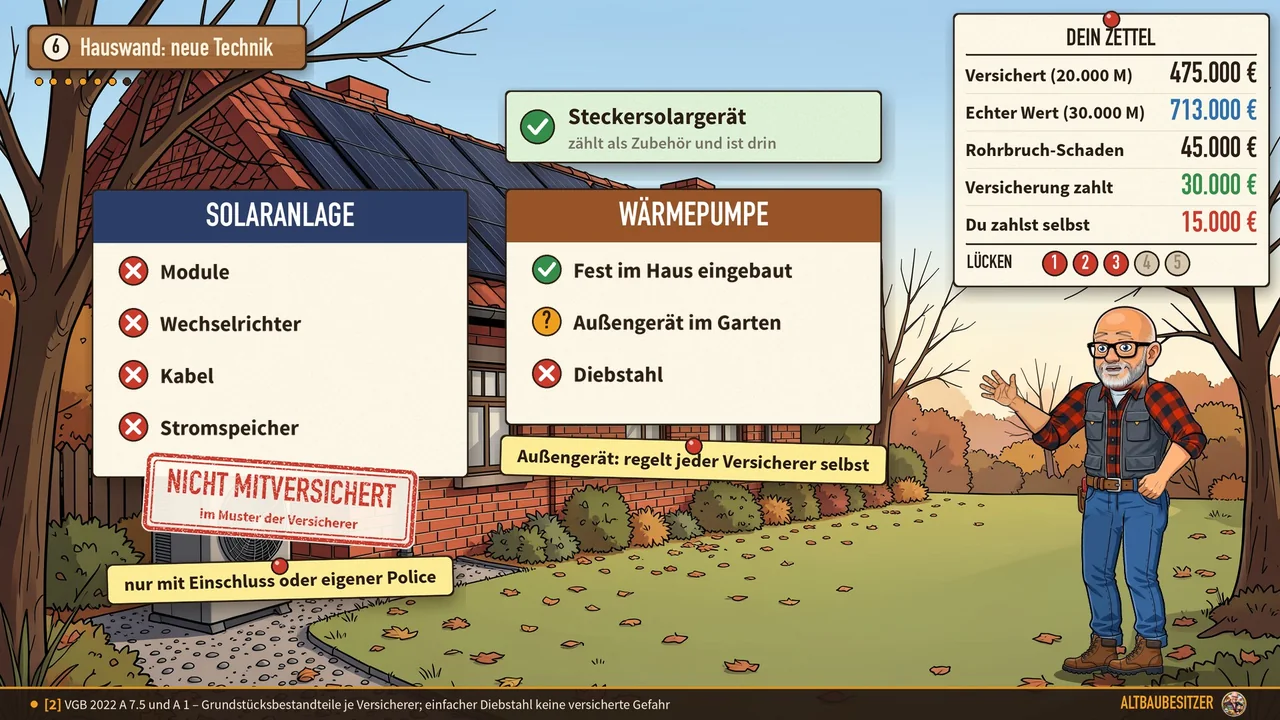
Aufdach-Photovoltaikanlagen inkl. Wechselrichter und Speicher sind im GDV-Muster ausdrücklich nicht mitversichert (A 7.6.1), während ein kleines Steckersolargerät als Zubehör gilt (A 7.3) [2]. Bei Wärmepumpen gehören fest im Haus verbaute Teile zum Gebäude, für das Außengerät im Garten enthält A 7.5 aber nur einen offenen Platzhalter — und einfacher Diebstahl im Freien ist in A 1 keine Standardgefahr [2]. Beides schriftlich nachmelden und die Versicherungssumme anpassen!
Grobe Fahrlässigkeit und leer stehende Räume

Hast du einen Schaden grob fahrlässig herbeigeführt, darf der Versicherer die Zahlung anteilig kürzen, laut Bundesgerichtshof in Ausnahmefällen sogar bis auf null. In genutzten Räumen hast du im Winter laut GDV-Muster die Wahl: ausreichend heizen und kontrollieren oder Wasser absperren und Leitungen entleeren.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
7. Wohnzimmer & Leerstand: Grobe Fahrlässigkeit & strenge Leerstandspflicht — Lücke 5
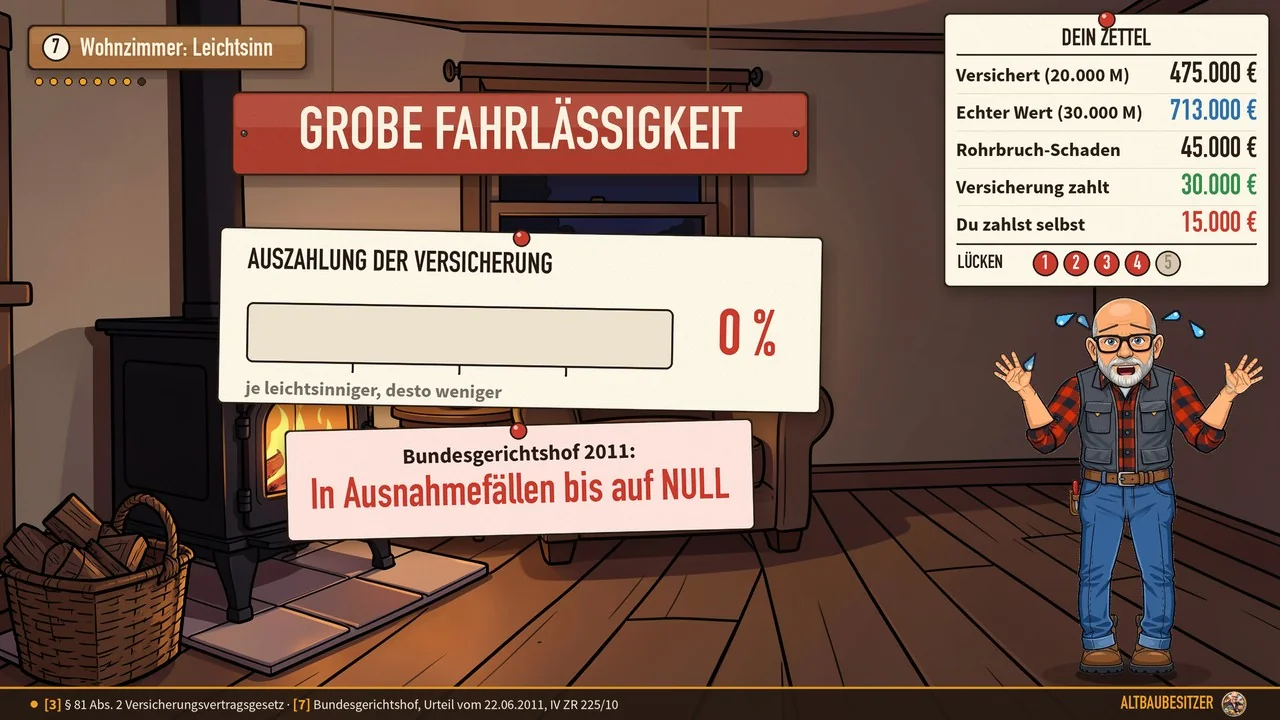
Bei grob fahrlässig herbeigeführten Schäden darf der Versicherer nach § 81 Abs. 2 VVG quotenmäßig kürzen [3] — laut Bundesgerichtshof (Urteil vom 22.06.2011, IV ZR 225/10) in Ausnahmefällen sogar bis auf null [7].
Was du jetzt tun kannst
- Nachmelden: Gib Umbauten, Wärmepumpe und Solaranlage an, damit keine Unterversicherung bleibt.
- Einzeln anfragen: Frag nach Ableitungsrohren, Elementargefahren und dem Verzicht auf Kürzung bei grober Fahrlässigkeit.
- Selbstbeteiligung prüfen: 500 € Selbstbeteiligung senken den Jahresbeitrag je nach Tarif um rund 10 bis 20 %.
- Beim Wechsel: Kündige erst, wenn die schriftliche Zusage der neuen Versicherung vorliegt. Bei laufendem Immobilienkredit holst du vorab rechtzeitig die Zustimmung der Bank ein.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
8. Küchentisch: Deine 3-Schritte-Antwort, 500-€-Selbstbehalt & Wechselregeln
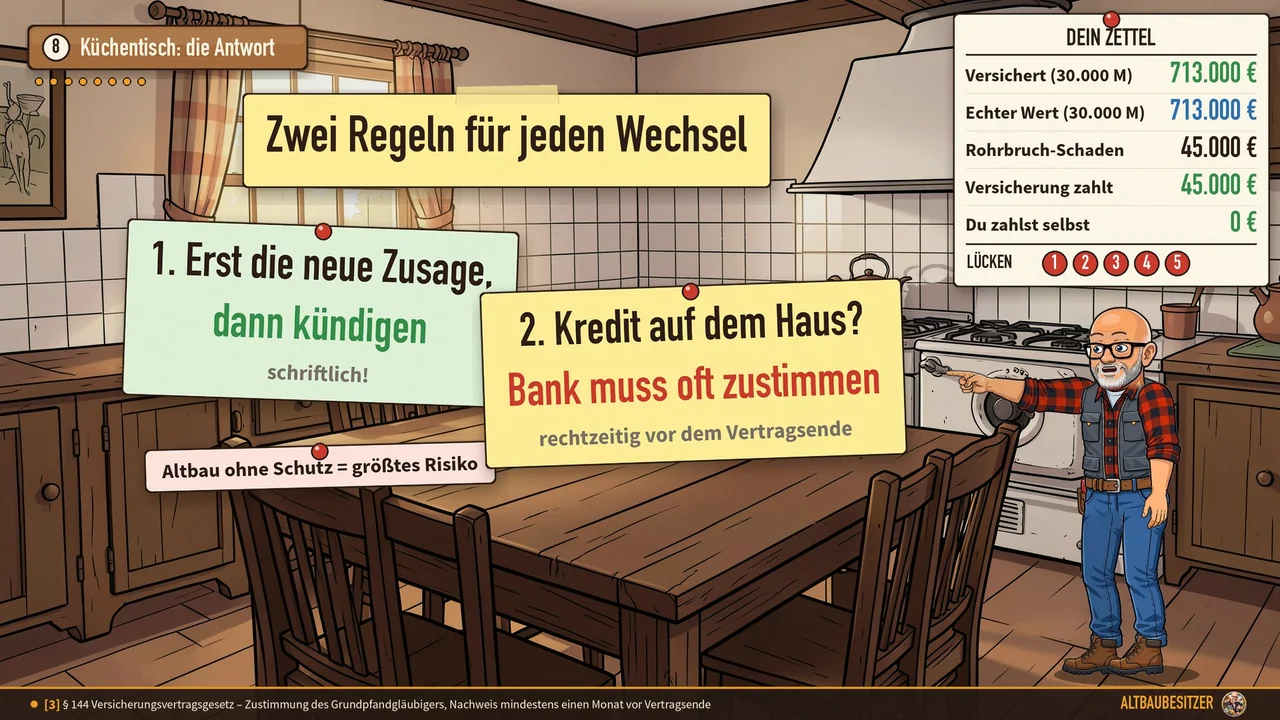
Schritt 1: Umbauten, Wärmepumpe und Solaranlage nachmelden (aus 15.000 € Unterversicherungs-Lücke werden 0 €).
Schritt 2: Ableitungsrohre, Elementargefahren und Verzicht auf Kürzung bei grober Fahrlässigkeit einzeln anfragen.
Schritt 3: Eine Selbstbeteiligung von 500 € senkt den Jahresbeitrag je nach Tarif um rund
10 bis 20 % (im Finanztip-Vergleich vom November 2026 im Schnitt von 843 € auf 711 €, also −15,7 %) [8].
Steigt der Beitrag ohne verbesserten Schutzumfang, besteht nach § 40 Abs. 1 VVG ein einmonatiges Sonderkündigungsrecht ab Zugang (nicht bei reiner Indexanpassung) [3]. Kündige erst, wenn die schriftliche Zusage der neuen Versicherung vorliegt — und hole bei laufendem Immobilienkredit rechtzeitig vorab die Zustimmung der Bank ein (§ 144 VVG: Nachweis bei angemeldetem Grundpfandrecht mindestens einen Monat vor Vertragsende) [3].
Schutz- & Prüfwerkzeuge fürs Haus

Kugelkopf-Feuchtemessgerät (DURFICST WM710A)
Zerstörungsfreie kapazitive Tiefenmessung in Digits (2–4 cm tief ohne Anbohren).
Liefert genau die Digits-Werte, die unser Mauerwerksfeuchte-Rechner nach Baustoff einordnet – ideal für den Check auf versteckte Wandfeuchte und Leitungs-Signale.
Zum Mauerwerksfeuchte-Rechner →
Vernetzte Rauchwarnmelder X-Sense Set
Funkvernetzte Melder für mehrstöckige Altbauten – Keller-Alarm warnt bis ins Dach.
Gerade im Altbau über mehrere Etagen hört man einen einzelnen Keller-Melder im Schlafzimmer kaum. Ergänzend bei Gasheizung/Kamin: ein CO-Warnmelder mit Display.
Passender CO-Warnmelder m. Display* Zu den Altbau-Rechnern →
Wärmebildkamera HIKMICRO E02
Kältebrücken, Heizkörper-Durchströmung & ungedämmte Rohre sofort sichtbar machen.
Zeigt auf einen Blick, ob ein Heizkörper gleichmäßig durchströmt wird, wo die Außenwand unter den Taupunkt fällt oder wo warme Heizungsrohre ungedämmt im Keller laufen.
Zum Taupunkt-Rechner →Mit * gekennzeichnete Links sind Werbelinks (Affiliate-Links). Als Amazon-Partner verdiene ich an qualifizierten Verkäufen. Für dich bleibt der Preis exakt gleich – alle Rechner und Praxistipps sind zu 100 % redaktionell unabhängig.
Quellenverzeichnis (Abruf: 17.11.2026) anzeigen
Gesetze, Musterbedingungen & RechtsprechungQuellenverzeichnis (Abruf: 17.11.2026)
- [1] Indexwerte & Baupreisindex zur Wohngebäudeversicherung 2026/2027: Anpassungsfaktor 2026 (27,63) und 2027 (28,95; Anstieg des gerundeten Faktors +4,78 % bzw. rund +4,8 %), Destatis-Baupreisindex Mai 2026 für 2027 (2.377,1 bei 1914 = 100; Euro-Beispielwerte 475.420 € / 713.130 € sind eigene Berechnungen) – https://www.richter-kaaden.de/indexwerte-zur-wohngebaeudeversicherung/ · https://www.trialog-makler.de/ratgeber/wohngebaeudeversicherung-anpassungsfaktor-2027/ (abgerufen am 17.11.2026)
- [2] Gesamtverband der Deutschen Versicherungswirtschaft e. V. (GDV): Allgemeine Wohngebäude-Versicherungsbedingungen (VGB 2022 – Wert 1914, Gleitender Neuwert Plus), unverbindliche Musterbedingungen, Stand Juni 2026 (insb. A 1, A 4.3, A 4.3.1, A 4.4, A 4.5.3, A 5.4, A 5.5.3, A 7.2, A 7.3, A 7.5, A 7.6.1, A 14.1, A 14.2.1, A 14.2.2, A 17.8, A 20.1.2, A 20.1.3, A 20.1.4) – https://www.gdv.de/resource/blob/37086/ed134c91fd4d27e58401c7ca380b0b4d/allgemeine-wohngebaeude-versicherungsbedingungen-vgb-2022-wert-1914-gleitender-neuwert-plus--data.pdf (abgerufen am 17.11.2026)
- [3] Versicherungsvertragsgesetz (VVG): § 40 Abs. 1 VVG (Kündigung bei Prämienerhöhung), § 75 VVG (Unterversicherung), § 81 Abs. 2 VVG (grobe Fahrlässigkeit), § 144 VVG (Kündigung bei angemeldetem Grundpfandrecht) – https://www.gesetze-im-internet.de/vvg_2008/__40.html · https://www.gesetze-im-internet.de/vvg_2008/__75.html · https://www.gesetze-im-internet.de/vvg_2008/__81.html · https://www.gesetze-im-internet.de/vvg_2008/__144.html (abgerufen am 17.11.2026)
- [4] Gesamtverband der Versicherer (GDV) / Experten.de-Dokumentation (Stand Juni 2026): Starkregen kann jedes Haus treffen – 59 % der Wohngebäude mit Elementarschutz, 41 % ohne – https://www.experten.de/id/4950213/Starkregen-kann-jedes-Haus-treffen-41-Prozent-der-Wohngebaeude-ohne-Elementarschutz/index.pdf (abgerufen am 17.11.2026)
- [5] Erftverband (Hrsg.): Rückstauhandbuch – Schutz vor Rückstau aus dem Kanalnetz, Stand November 2020, S. 6 (Wartungshinweis zweimal jährlich in Bezug auf DIN EN 13564 – kostenpflichtiges technisches Regelwerk, nicht im Originalwortlaut geprüft) – https://www.erftverband.de/wp-content/uploads/2021/12/rueckstauhandbuch-nov-2021-web.pdf (abgerufen am 17.11.2026)
- [6] Fachberichte zum Eckpunktepapier Elementarschadenversicherung von Bundesjustiz- und Bundesfinanzministerium vom 21.10.2026 (Stellungnahmefrist bis 02.12.2026; noch kein Gesetz) – https://versicherungswirtschaft-heute.de/politik-und-regulierung/2026-10-21/pflichtversicherung-gegen-elementarschaeden-wird-konkreter/ · https://www.ad-hoc-news.de/wirtschaft/elementarschaden-pflicht-laender-und-verbaende-koennen-bis-2-dezember-stellung-nehmen/70402284 (abgerufen am 17.11.2026)
- [7] Bundesgerichtshof (BGH), Urteil vom 22.06.2011, Az. IV ZR 225/10 (Quotenregelung nach § 81 Abs. 2 VVG schließt Kürzung auf null in Ausnahmefällen nicht aus) – https://www.bundesgerichtshof.de/SharedDocs/Pressemitteilungen/DE/2011/2011090.html · https://www.prettl.de/aktuell/artikel/trunkenheitsfahrt-kaskoschaden-leistungsfreiheit-der-versicherung-kuerzung-der-versicherungsleistung-auf-null-leistungsfreiheit-der-versicherung-grobe-fahrlaessigkeit-81-vvg-akb-kfz-versicherung-kaskoversicherung-vollkaskoversicherung-23.html (abgerufen am 17.11.2026)
- [8] Finanztip-Untersuchung vom 06./08.11.2026 zur Selbstbeteiligung in der Wohngebäudeversicherung (500 € Selbstbeteiligung spart über 10 % Beitrag, im Test Ø 843 € auf 711 € = −15,7 %) – https://www.finanztip.de/daily/web/wohngebaeudeversicherung-wird-teurer/ (abgerufen am 17.11.2026)