
Steuerbonus § 35c vs. Zuschuss (BAFA): Warum 20 % dich 6.400 € kosten können
Das 50.000-€-Steildach an Stefan, Markus und Karin komplett durchgerechnet – alle Kapitel führen direkt zur passenden Videostelle.
Drei Dächer und 6.400 € Unterschied
Drei Nachbarn dämmen dasselbe Steildach für 50.000 €. Stefan nutzt den Steuerbonus und zahlt unterm Strich 40.000 €, Markus nimmt den BAFA-Zuschuss mit Sanierungsfahrplan und zahlt 42.700 €. Karin wählt ebenfalls den Steuerbonus, zahlt aber 46.400 €, weil sie nur 1.200 € Einkommensteuer im Jahr hat.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
1. Drei Dächer für 50.000 € – und am Ende 6.400 € Unterschied
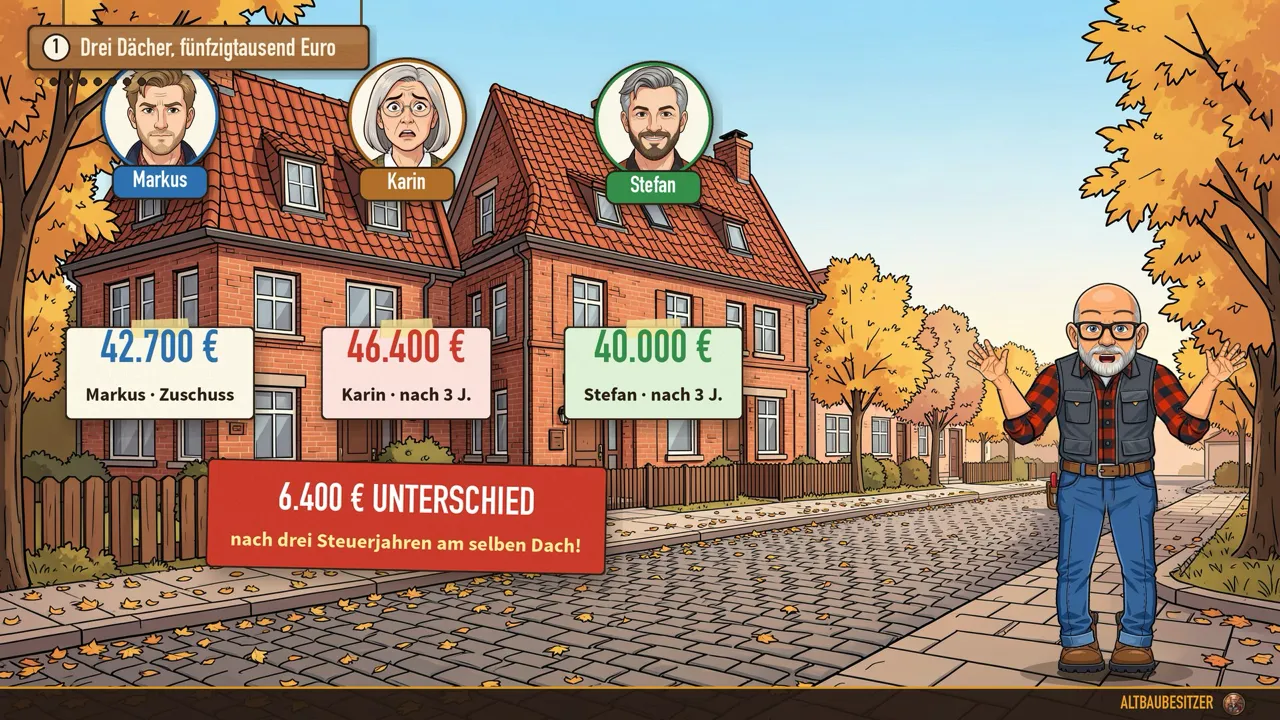
| Position (50.000 € Steildach) | Stefan (§ 35c sauber) | Markus (BAFA + iSFP) | Karin (§ 35c Steuerfalle) |
|---|---|---|---|
| Förderweg | § 35c EStG (20 % in 3 Jahren) | BAFA BEG EM + Sanierungsfahrplan | § 35c EStG (1.200 € Steuer/Jahr) |
| Brutto-Entlastung | 10.000 € (3.500 / 3.500 / 3.000) | 8.500 € (15 % bis 30k + 20 % ab 30k) | 3.600 € erhalten (6.400 € verfallen!) |
| Energieberater | freiwillig (0 € Pflicht) | Pflicht (2.400 € → 1.200 € Eigenanteil) | 0 € Pflicht |
| Effektiver Dachpreis | 40.000 € | 42.700 € | 46.400 € |
Zwei Wege: Zuschuss oder Steuerbonus

Der BAFA-Zuschuss zahlt 15 % und mit Sanierungsfahrplan 5 % mehr oberhalb von 30.000 €. Dafür brauchst du zwingend einen Energieeffizienz-Experten, und vor Beginn der Arbeiten müssen erst ein Vertrag mit Förderbedingung und dann der Online-Antrag stehen. Der Steuerbonus zieht 20 % der Kosten über drei Jahre von deiner Einkommensteuer ab, ohne Antrag vorab, bei über zehn Jahre alten, selbst bewohnten Gebäuden.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
2. Zwei Fördertöpfe: Direkter Zuschuss vs. Einkommensteuer
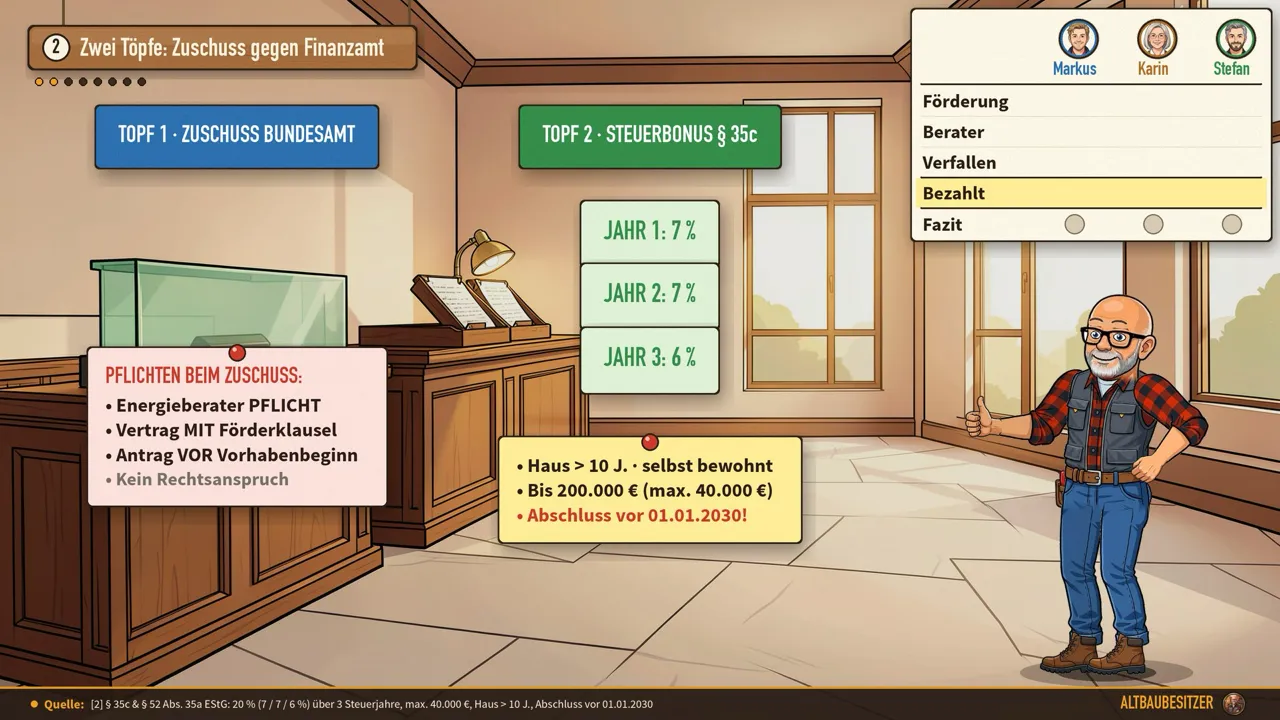
Für Dach, Außenwand und Fenster stehen sich zwei staatliche Wege gegenüber: Der direkte BAFA-Zuschuss zahlt 15 % Basisförderung plus 5 % mit Sanierungsfahrplan (iSFP) oberhalb von 30.000 €, verlangt jedoch zwingend einen eingebundenen Energieeffizienz-Experten sowie vor Ausführungsbeginn zuerst einen Liefer-/Leistungsvertrag mit aufschiebender oder auflösender Förderbedingung und voraussichtlichem Umsetzungsdatum und anschließend den Online-Antrag (BEG EM Nr. 9.2.1; kein Rechtsanspruch) [1] [4]. Der Steuerbonus (§ 35c EStG) zieht 20 % der Kosten (7 % + 7 % + 6 % über drei Veranlagungsjahre) bei über zehn Jahre alten, selbst bewohnten Gebäuden bis 200.000 € Baukosten (max. 40.000 € Abzug, Abschluss vor dem 01.01.2030 gem. § 52 Abs. 35a EStG) direkt von der verfügbaren tariflichen Einkommensteuer ab – ohne Vorab-Antrag über die spätere Einkommensteuererklärung [2].
BAFA-Zuschuss: Bonus erst über 30.000 €
Ohne Sanierungsfahrplan sind beim BAFA höchstens 30.000 € Kosten pro Jahr förderfähig. Mit Fahrplan steigt die Grenze auf 60.000 €, die 5 % Bonus gibt es aber erst für Investitionen über 30.000 €. Bei Markus’ Dach für 50.000 € ergibt das 8.500 € Zuschuss, und nach seinem Eigenanteil am Pflicht-Energieberater bleiben 7.300 €.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
3. Markus und die BAFA-Deckel-Reform seit Sommer 2026
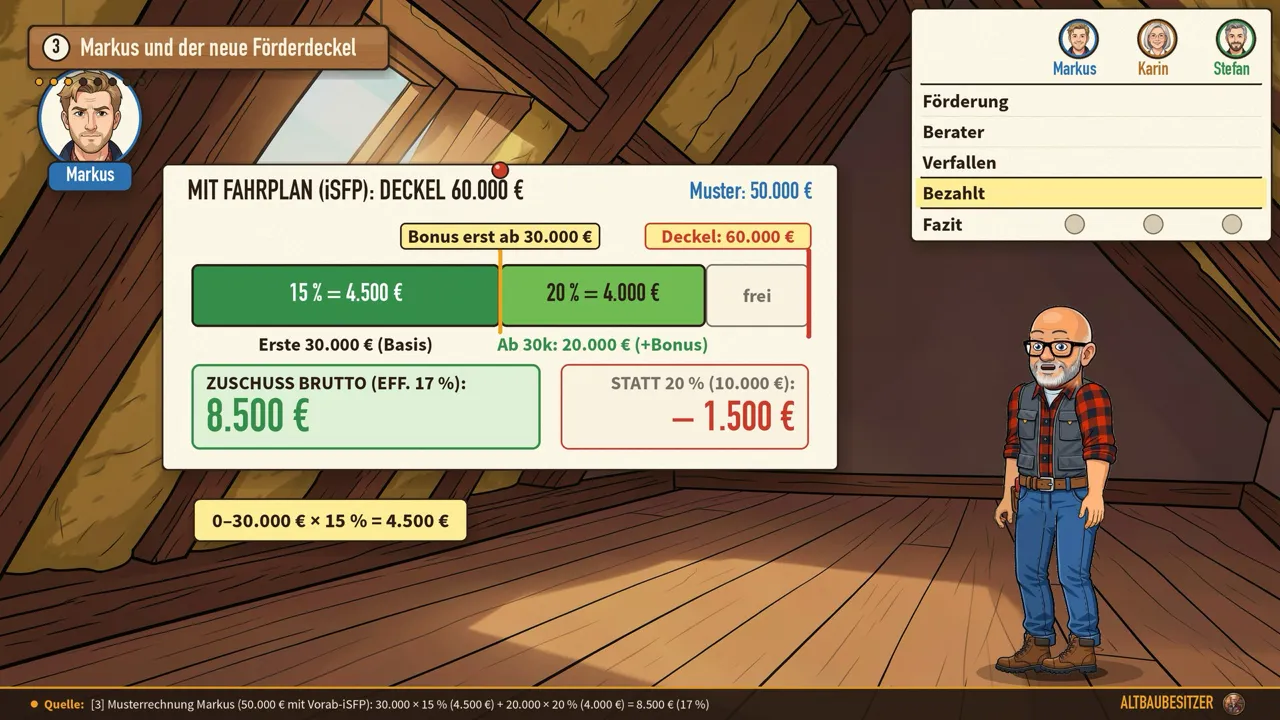
Ohne iSFP sind beim BAFA maximal 30.000 € pro Jahr förderfähig (4.500 €). Mit iSFP steigt der Deckel zwar auf 60.000 €, doch der 5-%-Bonus greift erst ab Investitionen über 30.000 € [1]: Bei Markus’ 50.000-€-Dach bringen die ersten 30.000 € nur 15 % (4.500 €) und erst die restlichen 20.000 € volle 20 % (4.000 €) = 8.500 € (real 17 %) [3]. Nach Abzug seines 50-%-Eigenanteils am Pflicht-Energieberater (1.200 € von 2.400 €) [4] bleiben nur 7.300 € Netto-Entlastung.
Noch deutlicher bei kleineren Aufträgen wie 25.000 € für neue Fenster: Unter 30.000 € entfällt der iSFP-Bonus komplett (3.750 € brutto minus Berater vs. 5.000 € beim Steuerbonus) [1].
Karins Steuerfalle: 6.400 € verfallen

Rechnerisch stünden Karin über drei Jahre 10.000 € zu. Sie hat in Teilzeit aber nur 1.200 € Einkommensteuer je Jahr, und mehr als diese Steuer kann der Bonus nicht mindern. Es gibt keine Auszahlung und keine Übertragung in andere Jahre: 6.400 € verfallen ersatzlos.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
4. Karins 6.400-€-Steuerfalle: Warum ungenutzte Jahresbeträge ersatzlos verfallen
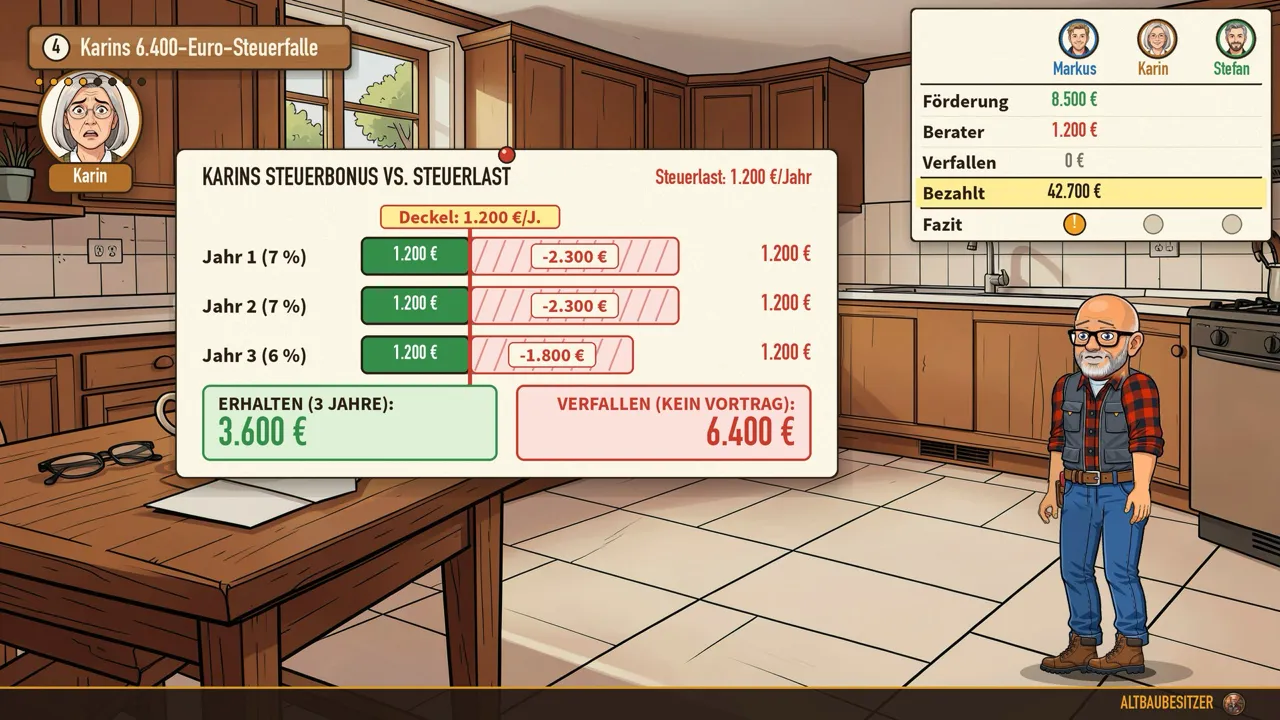
Rechnerisch stünden Karin 3.500 € (Jahr 1), 3.500 € (Jahr 2) und 3.000 € (Jahr 3) = 10.000 € zu [2]. Weil sie in Teilzeit nach sonstigen Steuerermäßigungen jedoch nur 1.200 € verfügbare tarifliche Einkommensteuer je Veranlagungsjahr hat, mindert sich ihre Steuer in jedem der drei Abzugsjahre nur von 1.200 € auf 0 € (die Steuererklärung selbst reicht sie ganz regulär nach Jahresablauf beim Finanzamt ein). Es gibt weder eine Auszahlung ins Minus noch einen Vor- oder Rücktrag in andere Jahre [2]: 6.400 € verfallen ersatzlos, ihr Dach kostet unterm Strich 46.400 € [3].
Pflichtregeln für den Steuerbonus
- Strengere Dämmwerte: Für den Steuerbonus gelten bei Dach, Außenwand und Fenstern strengere Vorgaben als der gesetzliche Mindestwert.
- Amtliche Bescheinigung: Das Fachunternehmen muss das amtliche Muster ausfüllen.
- Unbar zahlen: Abgeschlossen ist die Maßnahme erst in dem Jahr, in dem die Arbeiten beendet sind und die letzte Rate vollständig überwiesen ist.
- Energieberater: Seine Kosten werden im ersten Jahr zu 50 % abgezogen, innerhalb des Höchstbetrags.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
5. Stefans Checkliste: 3 Pflichtregeln beim Finanzamt
| Bauteil | ESanMV für § 35c (strenger) | GModG-Mindestwert (vormals GEG) |
|---|---|---|
| Steildach / oberste Geschossdecke [5] | U ≤ 0,14 W/(m²K) | 0,24 W/(m²K) |
| Außenwand [6] | U ≤ 0,20 W/(m²K) | 0,24 W/(m²K) |
| Fenster [6] | Uw ≤ 0,95 W/(m²K) | 1,30 W/(m²K) |
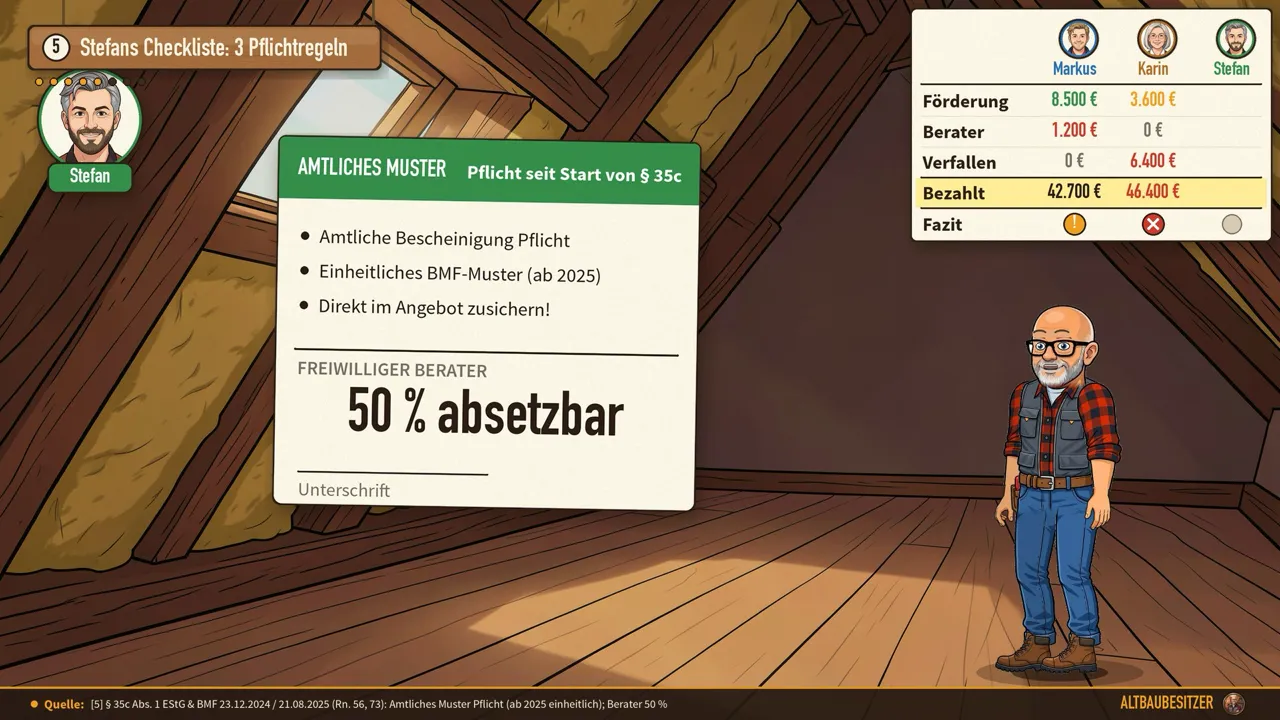
- Einheitliche amtliche Musterbescheinigung: Für ab 01.01.2025 begonnene Maßnahmen ist das amtliche BMF-Muster zwingend vom Fachunternehmen auszufüllen [6] [7]. Kosten eines qualifizierten Energieberaters oder Fachbauleiters werden nach § 35c Abs. 1 Satz 4 EStG im ersten Jahr sofort zu 50 % (innerhalb des 40.000-€-Höchstbetrags) abgezogen [7].
- Vollständige unbare Schlusszahlung (Abschlusszeitpunkt): Laut BFH IX R 31/23 gilt die Maßnahme erst in dem Kalenderjahr als abgeschlossen, in dem die Arbeiten beendet UND die letzte Rate vollständig unbar überwiesen wurden (Gesamtabschluss zwingend vor dem 01.01.2030 gem. § 52 Abs. 35a EStG); Barzahlung schließt § 35c komplett aus [8].
Wann der Zuschuss trotzdem gewinnt

- Wärmepumpe: Im Musterfall (40.000 €) bringt der KfW-Zuschuss bei Antrag noch 2026 mit Klimageschwindigkeitsbonus 12.880 €, der Steuerbonus 8.000 €.
- Große Hüllensanierung: Bei einer großen Hüllensanierung über 80.000 € schlägt der Steuerbonus (16.000 €) den BAFA-Zuschuss (höchstens 10.500 € vor Berater).
- Kombinieren: Zwei fachlich getrennte Maßnahmen gehen zusammen, etwa Wärmepumpe per Zuschuss und Dach per Steuerbonus. Dieselbe Maßnahme doppelt fördern geht nicht.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
6. Wann der Zuschuss trotzdem gewinnt – und Stefans legaler Kombi-Joker
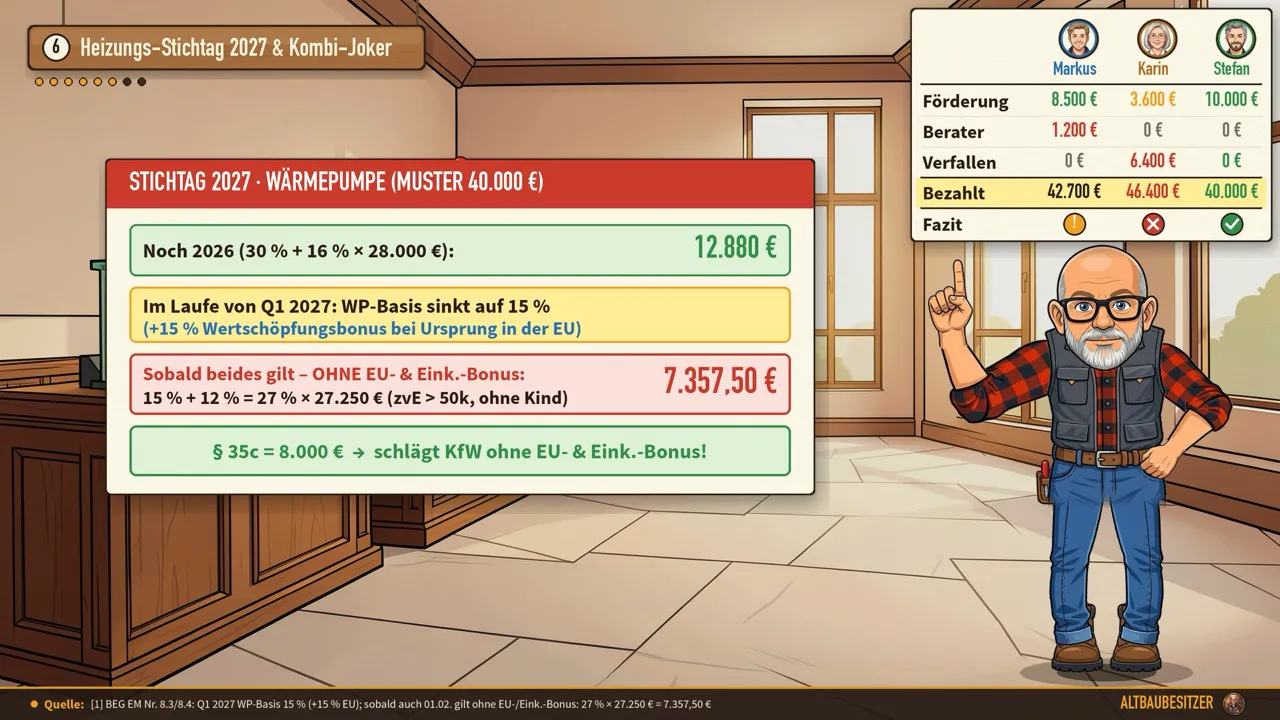
Bei einer Wärmepumpe (40.000 €) liefert der KfW-458-Zuschuss bei Antrag noch 2026 mit Klimageschwindigkeitsbonus 46 % von 28.000 € = 12.880 € (mit gestaffeltem Einkommensbonus je nach zvE bis 70 % bzw. bis zu 30.000 € zvE – mit minderjährigem Kind bis zu 40.000 € – bis 80 %), deutlich mehr als 8.000 € nach § 35c [9]. Wichtig ab 2027: Im Laufe von Q1 2027 sinkt die WP-Grundförderung auf 15 % (+15 % EU-Wertschöpfungsbonus) und ab 01.02.2027 der Geschwindigkeitsbonus auf 12 % bei 27.250 € Deckel – ohne EU- und Einkommensbonus bleiben dann 27 % = 7.357,50 € (< 8.000 € über § 35c)! Auch Vermieter nutzen statt § 35c den Zuschuss plus Werbungskosten [2]. Bei einer großen Hüllensanierung über 80.000 € schlägt dagegen § 35c (16.000 € über 3 Steuerjahre) den auf 60.000 € gedeckelten BAFA-Zuschuss (max. 10.500 € vor Berater) [1].
Stefans Kombi-Joker: Dieselbe energetische Einzelmaßnahme darfst du nicht doppelt fördern (§ 35c Abs. 3 EStG, BEG EM Nr. 8.6 – maßgeblich ist die Maßnahme selbst, nicht die bloße Aufteilung auf mehrere Rechnungen!) – aber zwei fachlich getrennte Einzelmaßnahmen wie die Wärmepumpe im Keller über KfW 458 (12.880 €) und das Steildach über § 35c (10.000 €) bringen zusammen legal 22.880 € [2] [9].
Dein Check vor jeder Unterschrift

- Steuerbescheid öffnen: Ist deine verfügbare Einkommensteuer je Jahr höher als 7 % deiner Bausumme?
- Maßnahmen sauber trennen: Heizung meist über den KfW-Zuschuss, Dach, Wand und Fenster bei hoher Steuerlast über den Steuerbonus.
- Schriftlich festhalten: Dämmwerte und amtliche Bescheinigung gehören ins Angebot. Die Schlussrechnung überweist du vollständig, zwingend vor dem 01.01.2030.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
7. Dein 3-Schritte-Check vor jeder Unterschrift
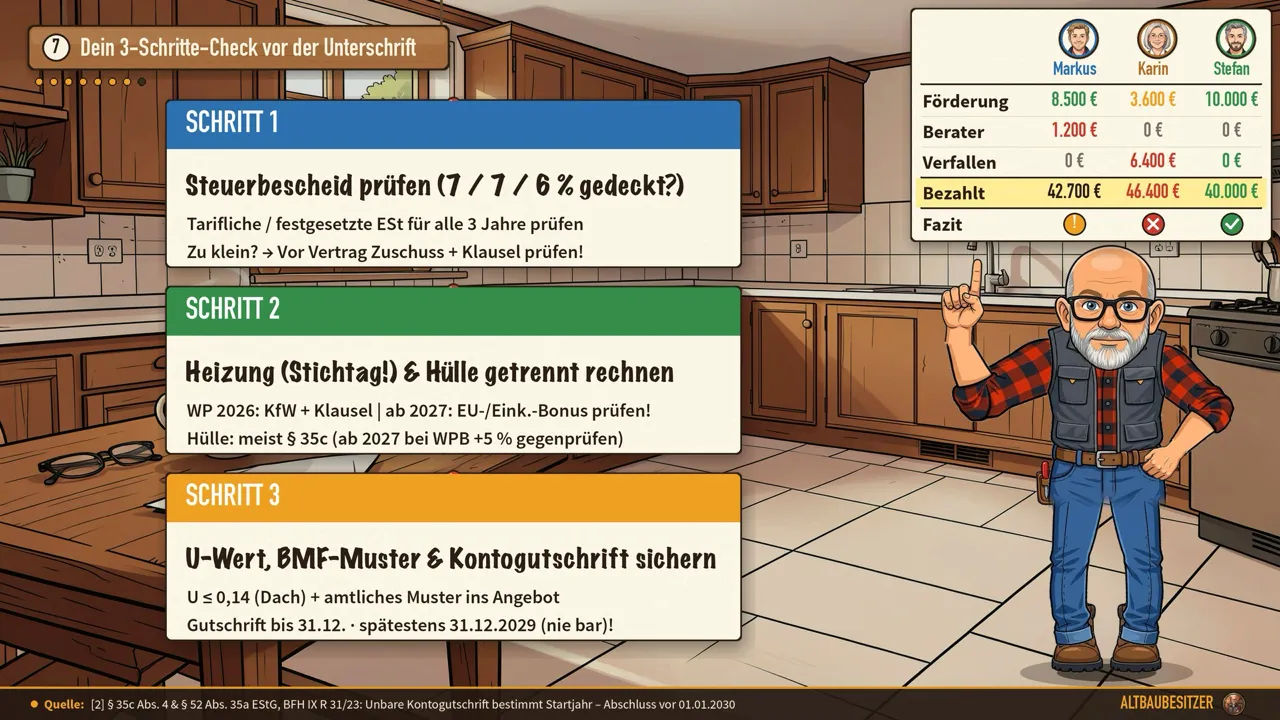
- Letzten Steuerbescheid öffnen: Übersteigt deine verfügbare tarifliche Einkommensteuer (nach sonstigen Steuerermäßigungen) je Jahr die 7-%-Rate deiner Bausumme?
- Einzelmaßnahmen fachlich sauber trennen: Heizung meist per KfW-Zuschuss + Förderbedingung, Dach/Wand/Fenster bei hoher Steuerlast per § 35c EStG.
- ESanMV-U-Werte und amtliche BMF-Bescheinigung schriftlich ins Angebot aufnehmen und die Schlussrechnung im gewünschten Startjahr (zwingend vor dem 01.01.2030) vollständig unbar überweisen.
Rechne beide Wege für dein Haus durch
Rechne beide Wege für dein eigenes Haus durch, bevor du mit Handwerker oder Energieberater sprichst.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
8. Abrechnung am Gartenzaun & eigener Förder-Check
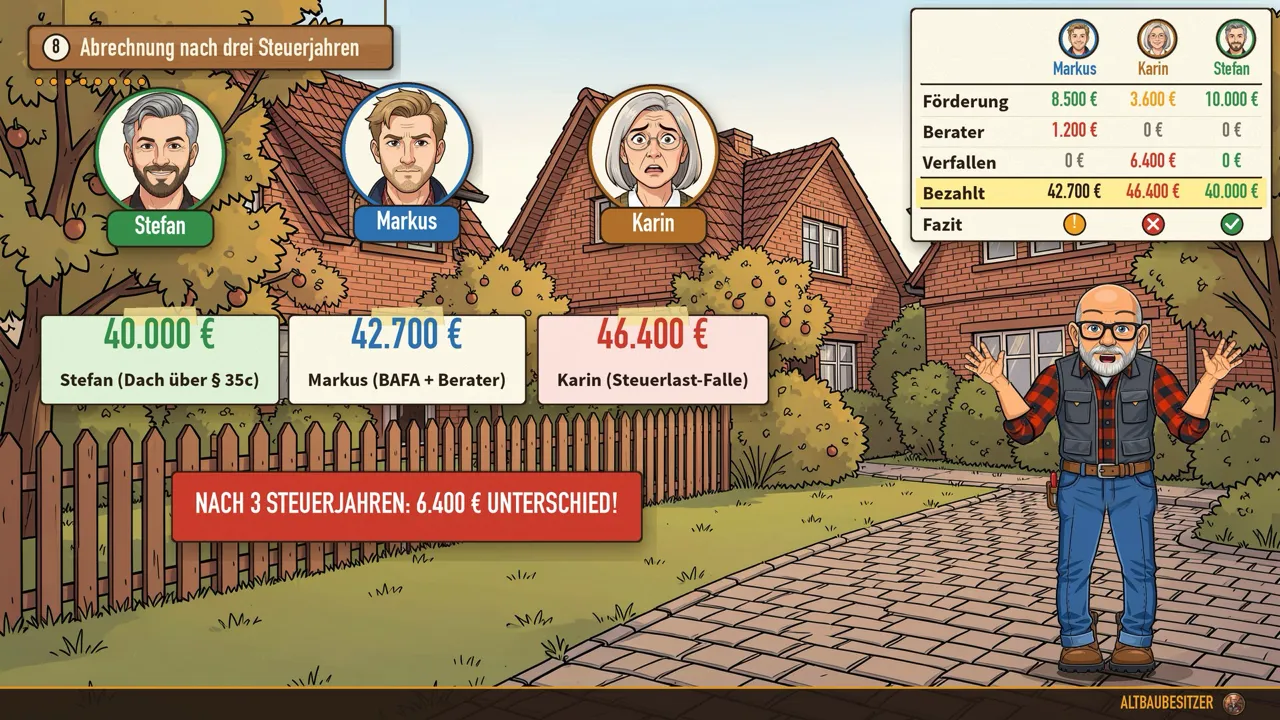
Rechne beide Pfade vor dem Gespräch mit Handwerker oder Energieberater direkt in unserem kostenlosen Förder-Rechner 2026 und dem Sanierungskosten-Rechner für dein eigenes Haus durch.
Sinnvolle Mess- & Planungshelfer vor der Sanierung

Fachbuch: Energetischer Sanierungsfahrplan (iSFP)
Praxisleitfaden für Eigentümer vor dem Gespräch mit Energieberater, BAFA & Bank.
Hilft enorm dabei, die Reihenfolge der Gewerke (Hülle vor Heizung) und den 5-%-iSFP-Bonus sauber zu verstehen, bevor Angebote unterschrieben werden.
Zum Förder-Rechner →
Wärmebildkamera HIKMICRO E02
Kältebrücken, Heizkörper-Durchströmung & ungedämmte Rohre sofort sichtbar machen.
Zeigt auf einen Blick, ob ein Heizkörper gleichmäßig durchströmt wird, wo die Außenwand unter den Taupunkt fällt oder wo warme Heizungsrohre ungedämmt im Keller laufen.
Zum Taupunkt-Rechner →
Holzfeuchtemesser Bosch UniversalHumid (Messpins für Holz & Dachbalken)
Holzfeuchte-Prüfung in % (Widerstands-Messpins & Holzgruppen) für Dachstuhl-Sparren, Deckenbalken & Brennholz.
Ideal für Dachbalken oder Scheitholz (unter 20 % Restfeuchte vor dem Verfeuern) – Hinweis: misst %-Holzfeuchte über Einstechpins und liefert keine kapazitiven 0–100-Digits-Werte für Mauerwerk.
Zum Sanierungskosten-Rechner →Mit * gekennzeichnete Links sind Werbelinks (Affiliate-Links). Als Amazon-Partner verdiene ich an qualifizierten Verkäufen. Für dich bleibt der Preis exakt gleich – alle Rechner und Praxistipps sind zu 100 % redaktionell unabhängig.
Quellenverzeichnis (Abruf: 18.11.2026) anzeigen
Primärquellen, Gesetze & UrteileQuellenverzeichnis (Abruf: 18.11.2026)
- [1] BMWE: Richtlinie für die Bundesförderung für effiziente Gebäude – Einzelmaßnahmen (BEG EM) vom 17.08.2026 (BAnz AT 27.08.2026 B1, in Kraft seit 21.07.2026: Nr. 7.2 kein Rechtsanspruch; Nr. 8.3.1 Höchstgrenzen 30.000/60.000 € Gebäudehülle, 28.000 € bzw. ab 01.02.2027 27.250 € Heizung, 5.000 € Baubegleitung EFH/ZFH; Nr. 8.4.1–8.4.7 Fördersätze: 15 % Hülle + 5 % iSFP-Bonus erst oberhalb 30.000 €, ab Q1 2027 +5 % WPB-Bonus für Dämmung an Worst Performing Buildings; Wärmepumpe 30 % bzw. ab Q1 2027 15 % Basis + 15 % EU-Wertschöpfungsbonus, Klimageschwindigkeitsbonus 16 % bzw. ab 01.02.2027 12 % [halbjährlich −4 Punkte], Einkommensbonus Heizung mit Obergrenze 70 % bzw. 80 % bei zvE ≤ 30.000 € [≤ 40.000 € mit Familienzuschlag]; Nr. 8.5 Ergänzungskredit zinsverbilligt bis 90.000 € zvE; Nr. 8.6 Kombination getrennter Maßnahmen mit § 35c EStG zulässig; Nr. 9.2.1 Vorhabenbeginn & Vertrag mit Förderbedingung) sowie BAFA „Einzelmaßnahmen an der Gebäudehülle“ (https://www.bafa.de/DE/Energie/Effiziente_Gebaeude/Sanierung_Wohngebaeude/Gebaeudehuelle/gebaeudehuelle_node.html) – https://www.bundesanzeiger.de/pub/publication/jLXvW09kHTQoDINAdoC/content/jLXvW09kHTQoDINAdoC/BAnz%20AT%2027.08.2026%20B1.pdf?inline (abgerufen am 18.11.2026)
- [2] § 35c i. V. m. § 52 Abs. 35a Einkommensteuergesetz (EStG) – Steuerermäßigung für energetische Maßnahmen bei zu eigenen Wohnzwecken genutzten Gebäuden (7 % / 7 % / 6 % über 3 Veranlagungszeiträume direkt von der tariflichen ESt, max. 40.000 € je Objekt bei 200.000 € Aufwendungen, Gebäude > 10 Jahre, Energieberater zu 50 %, Bescheinigung nach amtlichem Muster & unbare Überweisung Pflicht; Durchführung nach 31.12.2019 begonnen und vor 01.01.2030 abgeschlossen) – https://www.gesetze-im-internet.de/estg/__35c.html (abgerufen am 18.11.2026)
- [3] Eigene Muster- und Vergleichsrechnung (Musterfälle Markus, Karin, Stefan) auf Basis der amtlichen Fördersätze und Steuerregeln (Stand 18.11.2026): 50.000 € Musterangebot Steildach (iSFP bei Markus aus Vorjahr vorhanden, 2.400 € Musterhonorar unabhängiger Energieeffizienz-Experte für Antrag/Begleitung -> 1.200 € Eigenanteil; Karin 1.200 € tarifliche ESt/Jahr; Stefan 8.200 € ESt/Jahr); 25.000 € Musterfall Fenster (BAFA 3.750 € − 1.200 € Berater = 2.550 € vs. § 35c 5.000 € -> +2.450 €); 40.000 € Musterfall Wärmepumpe (2026: 46 % × 28.000 € = 12.880 €; sobald Q1-Basis 15 % und 01.02.-Bonus 12 % gemeinsam gelten ohne EU- und Einkommensbonus: 27 % × 27.250 € = 7.357,50 € vs. § 35c 8.000 €; mit EU-Bonus 42 % × 27.250 € = 11.445 €; mit Einkommensbonus 37/57/67 % = 10.082,50 bis 18.257,50 €)
- [4] BAFA: „Fachplanung und Baubegleitung“ (BEG EM Nr. 5.5, 8.2 b, 8.3.1 b, 8.4.7 & 9.3: Einbindung eines Energieeffizienz-Experten bei Gebäudehülle Pflicht; 50 % Zuschuss auf Einbindung, Fachplanung und Baubegleitung, gedeckelt auf max. 5.000 € förderfähige Ausgaben bei Ein- und Zweifamilienhäusern) – https://www.bafa.de/DE/Energie/Effiziente_Gebaeude/Sanierung_Wohngebaeude/Fachplanung_Baubegleitung/fachplanung_baubegleitung_node.html (abgerufen am 18.11.2026)
- [5] Bundesministerium der Finanzen (BMF): Schreiben vom 21.08.2025 „Einzelfragen zu § 35c EStG“ (GZ IV C 1 - S 2296-c/00004/018/050: Rn. 26 Anrechnungsüberhang verfällt ohne Vor-/Rücktrag; Rn. 53–57 Energieberater 50 % im Abschlussjahr; Rn. 70 Kumulierungsverbot gilt nur für dieselbe Einzelmaßnahme; Rn. 73–80 amtliches Muster, unbare Zahlung & Abschluss vor 01.01.2030) sowie BMF-Schreiben vom 23.12.2024 (BStBl 2025 I S. 39, https://www.lfst.bayern.de/fileadmin/RESSOURCEN/INFORMATIONEN/Steuerinfos/Weitere_Themen/Energetische_Gebaeudesanierung_Par_35c_EStG/2024-12-23-steuererm-energetische-bmf-schreiben.pdf: einheitliches amtliches Bescheinigungsmuster für Maßnahmenbeginn nach dem 31.12.2024) – https://www.lfst.bayern.de/fileadmin/RESSOURCEN/INFORMATIONEN/Steuerinfos/Weitere_Themen/Energetische_Gebaeudesanierung_Par_35c_EStG/2025-08-21_Einzelfragen-Energetische-Massnahmen.pdf (abgerufen am 18.11.2026)
- [6] Energetische Sanierungsmaßnahmen-Verordnung (ESanMV) Anlage 2 (Wärmedämmung von Dachflächen: Schrägdach/Flachdach U ≤ 0,14 W/(m²K), https://www.gesetze-im-internet.de/esanmv/anlage_2.html) und Anlage 3 (Wärmedämmung von Geschossdecken: oberste Geschossdecke U ≤ 0,14 W/(m²K), https://www.gesetze-im-internet.de/esanmv/anlage_3.html) im Vergleich zu § 36 GModG (vormals GEG) i. V. m. Anlage 7 Nr. 5a/5b (U = 0,24 W/(m²K), https://www.gesetze-im-internet.de/geg/anlage_7.html) – https://www.gesetze-im-internet.de/esanmv/anlage_2.html (abgerufen am 18.11.2026)
- [7] ESanMV Anlage 1 (Wärmedämmung von Wänden: Außenwand U ≤ 0,20 W/(m²K), https://www.gesetze-im-internet.de/esanmv/anlage_1.html), Anlage 4 (Erneuerung der Fenster oder Außentüren: Fenster U_w ≤ 0,95 W/(m²K), Dachflächenfenster ≤ 1,0 W/(m²K), https://www.gesetze-im-internet.de/esanmv/anlage_4.html) sowie § 2 ESanMV (Fachunternehmen & Ausstellungsberechtigte, https://www.gesetze-im-internet.de/esanmv/__2.html) – https://www.gesetze-im-internet.de/esanmv/anlage_1.html (abgerufen am 18.11.2026)
- [8] Bundesfinanzhof (BFH), Urteil vom 13.08.2024, Az. IX R 31/23 (BStBl II S. 869) – Abschluss einer energetischen Maßnahme i. S. d. § 35c EStG liegt erst mit vollständiger unbarer Zahlung des Rechnungsbetrags auf das Konto des Leistungserbringers vor (Ratenzahlung verschiebt den Förderbeginn auf das Jahr der letzten Rate) – https://www.bundesfinanzhof.de/de/entscheidung/entscheidungen-online/detail/STRE202410174/ (abgerufen am 18.11.2026)
- [9] KfW: Merkblatt „BEG Heizungsförderung für Privatpersonen – Wohngebäude“ (Zuschuss Nr. 458), gültig ab 24.09.2026, Stand 09/2026, Bestellnummer 600 000 5131 (30 % Grundförderung in 2026, 16 % Klimageschwindigkeitsbonus bis 31.01.2027 bzw. 12 % ab 01.02.2027, Einkommensbonus mit Obergrenze 70 % bzw. 80 % bei zvE ≤ 30.000 € [≤ 40.000 € mit Familienzuschlag], Deckel 28.000 € bis 31.01.2027 bzw. 27.250 € ab 01.02.2027 [halbjährlich um 750 € sinkend], Kombination mit KfW-Ergänzungskredit 358/359) – https://www.kfw.de/PDF/Download-Center/F%C3%B6rderprogramme-(Inlandsf%C3%B6rderung)/PDF-Dokumente/6000005131_M_458.pdf (abgerufen am 18.11.2026)