
Die Kehrtwende: Stromsteuer soll 2027 sinken
Noch vor wenigen Tagen galt die Entlastung für Privathaushalte als geplatzt. Am 17. November 2026 hat sich der Koalitionsausschuss doch geeinigt: Vom 1. Januar bis 31. Dezember 2027 soll die Stromsteuer für private Haushalte und bislang ausgenommene Betriebe auf das europäische Mindestmaß sinken.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
1. Hand aufs Herz: Ich habe mich geirrt — die Nacht-Kehrtwende im Kanzleramt
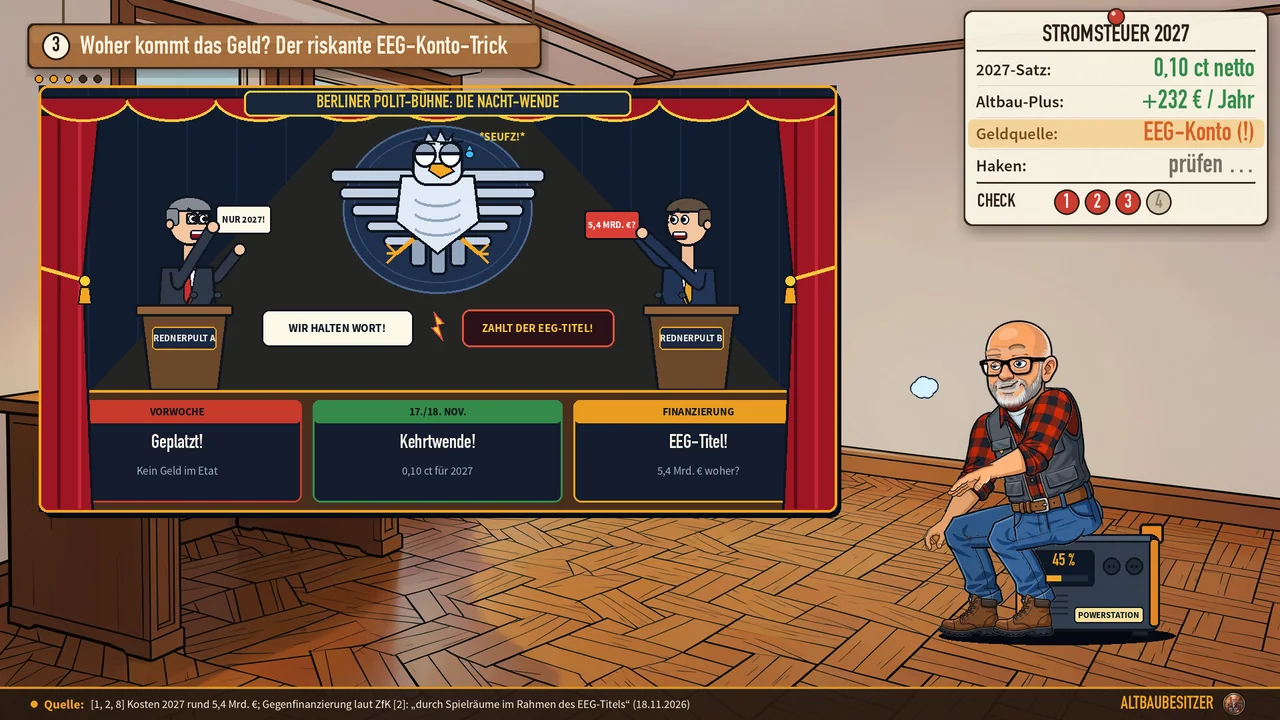
Ich sage es direkt zum Einstieg ganz offen: Ich habe mich geirrt. Im letzten Film und im ersten Stromsteuer-Beitrag habe ich noch gesagt, die Entlastung für Privathaushalte sei nach den geplatzten Haushaltsberatungen der Vorwoche [1] so gut wie vom Tisch. Ich hätte ehrlich nicht mehr vermutet, dass sich Union und SPD doch noch einigen — das grenzt fast an ein kleines Wunder. Den alten Beitrag lasse ich genau deshalb bewusst online. Auch wenn ich mit dem Wie der Finanzierung überhaupt nicht zufrieden bin: Erst einmal lag ich falsch. Nach mehr als acht Stunden Verhandlungen im Kanzleramt einigte sich der Koalitionsausschuss am 17. November 2026 nun doch darauf, die Stromsteuer vom 1. Januar bis 31. Dezember 2027 für private Haushalte und bislang ausgenommene Betriebe (darunter Friseure, Handel und viele Handwerksbetriebe) auf das europäische Mindestmaß zu senken [1] [2] [3].
Was die Senkung für dich bringt

Die Steuer soll von 2,05 ct/kWh netto auf 0,10 ct/kWh netto sinken. Mit Mehrwertsteuer sind das rechnerisch rund 2,32 ct/kWh brutto, vorausgesetzt, dein Anbieter gibt die Entlastung voll weiter. Ein typischer Haushalt mit 3.500 kWh spart dann etwa 81 € im Jahr, ein Einfamilienhaus mit Wärmepumpe und 8.000 kWh etwa 186 €.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
2. Unsere Rechnung vom letzten Mal — einfach Vorzeichen gedreht!
Im ersten Beitrag haben wir vorgerechnet, was uns ohne die Senkung entgeht.
Sinkt der Haushalts-Steuersatz von 2,05 ct/kWh netto (§ 3 StromStG [6]) auf das
EU-Minimum von 0,10 ct/kWh netto (RL 2003/96/EG [7]), ergibt das inklusive
19 % Mehrwertsteuer (§ 10 Abs. 1 UStG [7]) rechnerisch rund 2,32 ct/kWh brutto
(1,95 × 1,19 = 2,3205 ct) — vorausgesetzt, dein Stromanbieter gibt die Entlastung voll weiter [4]:
| Haushalt / Gebäudetyp | Netzbezug / Jahr | Rechnerische Ersparnis 2027 (× 2,32 ct brutto) | Pro Monat |
|---|---|---|---|
| Typischer Haushalt ohne Wärmepumpe | 3.500 kWh | ca. +81 € / Jahr | ca. 6,77 € |
| Einfamilienhaus inkl. Wärmepumpe | 8.000 kWh | ca. +186 € / Jahr | ca. 15,47 € |
| Unser 300-m²-Altbau (Bj. 1900, mit PV) | 10.000 kWh | ca. +232 € / Jahr | ca. 19,34 € |
Unser eigener regulärer Altbau-Stromvertrag von 23,94 ct/kWh brutto würde damit rechnerisch auf 21,62 ct/kWh brutto sinken. Und auch Friseure, Handel sowie viele bislang nicht nach § 9b StromStG [6] begünstigte Handwerksbetriebe kämen endlich vom 41-fach höheren Steuersatz herunter [3] [4].
Haken eins: Woher das Geld kommen soll

Die Senkung kostet den Bund im Jahr 2027 rund 5,4 Milliarden Euro. Das Geld soll aus dem Haushaltsposten kommen, aus dem der Bund das EEG-Konto der Netzbetreiber füllt. Dieses Konto spart aber nur dann Geld ein, wenn Strom an der Börse teuer bleibt: Sinkt der Börsenpreis, steigt der Bedarf wieder.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
3. Woher kommt plötzlich das Geld? Der riskante Griff ins EEG-Konto!
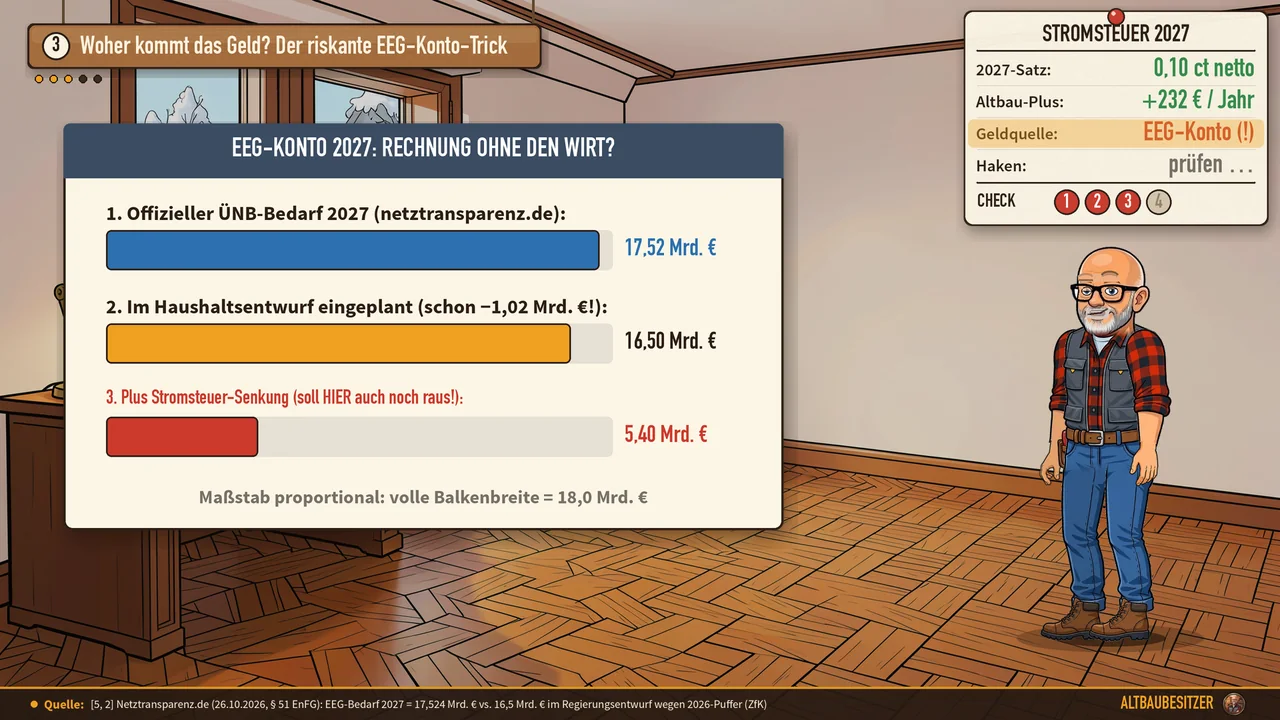
Genau hier beginnt der bittere Beigeschmack: Die allgemeine Stromsteuersenkung kostet den Bund im Jahr 2027 rund 5,4 Milliarden Euro [1] [2] [8]. Weil dieses Geld im Kernhaushalt fehlte, soll die Entlastung laut ZfK-Bericht über das Beschlusspapier „durch Spielräume im Rahmen des EEG-Titels“ gegenfinanziert werden [2] — also aus jenem großen Haushaltsposten, aus dem der Bund seit 2023 das EEG-Konto der Übertragungsnetzbetreiber speist [5].
- Offizieller Bedarf 2027: Am 26. Oktober 2026 meldeten die vier Übertragungsnetzbetreiber auf netztransparenz.de (§ 51 Abs. 1 EnFG) einen EEG-Finanzierungsbedarf von 17,524 Mrd. € [5].
- Haushaltsentwurf 2027: Wegen eines erwarteten Milliarden-Puffers Ende 2026 standen im Etat-Entwurf ohnehin nur 16,5 Mrd. € — also bereits gut 1 Mrd. € weniger als beantragt [2].
- 2026 ist keine Garantie für 2027: Zwar blieb 2026 nach dpa-Angaben ein Überschuss von rund 4 Mrd. € [1] (der BEE schätzt für 2026 rund 4,2 Mrd. € Minderausgaben [8]). Diese Entwicklung lässt sich aber nicht unmittelbar auf 2027 übertragen [8].
Die verkehrte Börsenpreis-Wette: Das EEG-Konto spart nur dann Geld ein, wenn die Börsenstrompreise 2027 hoch bleiben (weil Ökostrom dann teurer verkauft wird). Sinkt der Börsenstrompreis — was wir uns als Stromkunden eigentlich wünschen — steigt der EEG-Bedarf sofort wieder! Energieökonom Prof. Andreas Löschel warnt wörtlich: „Sinkt der Strompreis, bricht die vorgesehene Finanzierung weg.“ [2] IW-Direktor Michael Hüther nennt die Finanzierung über das EEG-Konto auf LinkedIn schlicht „abenteuerlich“ [2]. Selbst die Koalition hat vorsorglich eine Notfall-Klausel eingebaut: Reicht das EEG-Geld im laufenden Jahr nicht, soll unterjährig ein noch völlig offenes „Maßnahmenpaket“ beschlossen werden [1] [2] [3].
Haken zwei und drei: nur ein Jahr, Weitergabe offen

- Nur ein Jahr: Fest geplant ist die Senkung nur für 2027. Für 2028 gibt es bisher nur Absichtserklärungen.
- Der Verbrauch zählt, nicht der Abschlag: Bis 31.12.2026 gilt der alte Satz, ab 01.01.2027 der gesenkte. Abschläge sind nur Vorauszahlungen und werden verrechnet.
- Weitergabe hängt vom Vertrag ab: Bei der üblichen Preisgarantie, die Steuern ausnimmt, muss der Anbieter laut Rechtsprechung auch Steuersenkungen weitergeben. Er darf aber gestiegene andere Preisbestandteile gegenrechnen.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
4. Nur EIN Jahr befristet — und keine allgemeine Weitergabe-Pflicht!
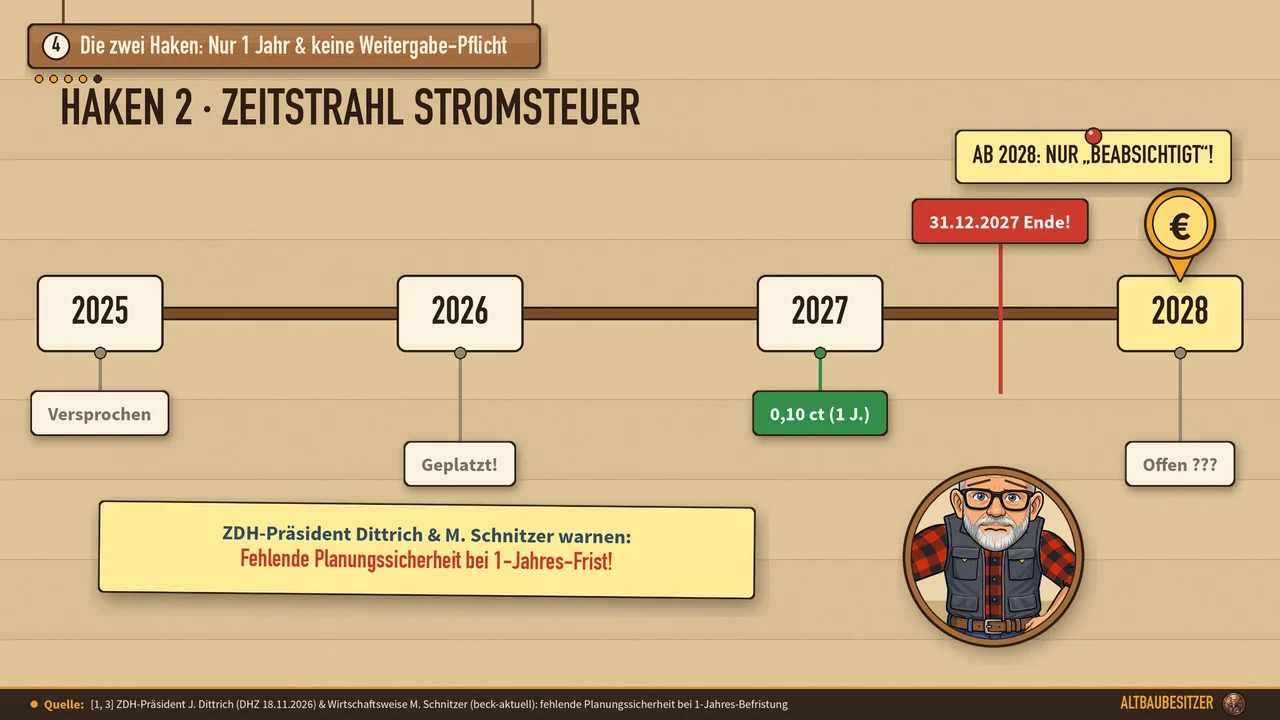
- Haken 2 — Eintagsfliege 2027: Die Entlastung ist fest nur vom 1. Januar bis 31. Dezember 2027 geplant [2] [3]. Für 2028 enthält das Papier lediglich Absichtserklärungen („beabsichtigt“ / „strebt an“) unter dem Vorbehalt einer nachhaltigen Gegenfinanzierung im Haushalt 2028 [1] [2] [3]. ZDH-Präsident Jörg Dittrich und die Vorsitzende der Wirtschaftsweisen Monika Schnitzer kritisieren die fehlende Planungssicherheit — Schnitzer spricht von einer „teuren, kurzfristigen Entlastungsmaßnahme“ [1] [3].
-
Haken 3 — Vertrag über den Jahreswechsel (z. B. Februar 2026 bis Februar 2027), Abschläge & Preisgarantie:
Viele Altbaubesitzer zahlen laufend Abschläge und erhalten erst im Frühjahr 2027 ihre Abschlussrechnung. Entscheidend sind zwei Ebenen:
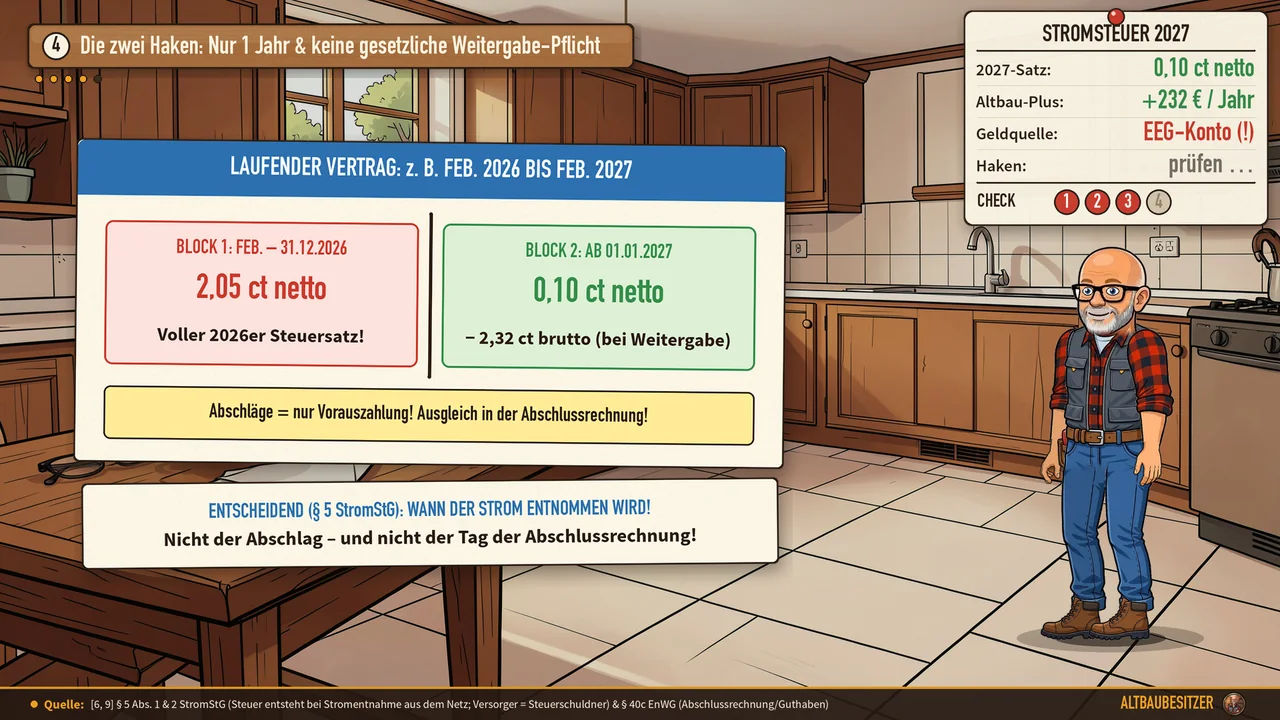
§ 5 StromStG trennt am 31.12.2026 nach echtem Verbrauch: Abschläge sind nur Vorauszahlungen, die Abschlussrechnung verrechnet beide Blöcke. - Zeitliche Trennung (§ 5 StromStG & § 40c EnWG): Die Stromsteuer entsteht rechtlich erst im Moment der Entnahme aus dem Versorgungsnetz — nicht beim Abschlag und nicht am Tag der Schlussrechnung [6]. Deine Abschlussrechnung (bei Vertragsende spätestens 6 Wochen danach, Guthaben binnen 2 Wochen auszuzahlen; bei weiterlaufendem Vertrag Jahresrechnung binnen 6 Wochen nach Abrechnungszeitraum mit Verrechnung oder Auszahlung binnen 2 Wochen [9]) teilt das Jahr am 31.12.2026 in zwei Blöcke: Verbrauch bis 31.12.2026 = alter voller Steuersatz (2,05 ct netto); erst ab 01.01.2027 gilt der gesenkte Satz (0,10 ct netto). Laufende Abschläge sind reine Vorauszahlungen und werden komplett verrechnet (bei spürbarer Entlastung können Haushalte zudem eine Abschlags-Senkung verlangen [10]).
- Preisgarantie & BGH-Symmetrie (ZfK / RA Christian Dümke, 16.11.2026): Bei der in der Praxis meist üblichen eingeschränkten Preisgarantie (Steuern ausgenommen) müssen Preisanpassungsklauseln laut ständiger BGH-Rechtsprechung auch Steuersenkungen an den Kunden weitergeben — allerdings darf ein Versorger steigende andere Preisbestandteile gegenrechnen (Saldierung) [10]. Nur bei einem seltenen Komplett-Festpreis ohne Steuervorbehalt besteht regelmäßig kein automatischer Zwang [10]. Und nach § 41 Abs. 6 EnWG braucht der Anbieter bei unveränderter Weitergabe vorab nicht einmal ein Preisänderungsschreiben zu schicken — oft siehst du den Abzug erst direkt auf der Abschlussrechnung [9] [10].
Dein Plan für den Jahreswechsel

- Am 31.12.2026: Zählerstand fotografieren und sofort melden. Ohne abgelesenen Wert darf dein Versorger den Jahreswechsel schätzen.
- Rechnung 2027 prüfen: Ist der Verbrauch bis 31.12.2026 und ab 01.01.2027 sauber getrennt, und sinkt der Arbeitspreis um rund 2,32 ct/kWh brutto?
- Kommt nichts an: schriftlich nachhaken und, sobald dein Vertrag es zulässt, in einen fairen Tarif wechseln.
- Für 2028: weiter auf eigene Hebel setzen, zum Beispiel einen fairen Stromtarif.
Genauer erklärt: Rechenweg, Quellen und Filmkapitel
5. Dein 3-Schritte-Plan für den Jahreswechsel 2026/2027
- Am 31.12.2026 Zählerstand fotografieren & sofort melden: Ohne abgelesenen Wert darf dein Versorger den Jahreswechsel nach § 40a Abs. 2 EnWG schätzen — und bei Preisänderungen im Abrechnungszeitraum ist in der Grundversorgung nach § 12 Abs. 2 StromGVV (bzw. ähnlichen Sondervertrags-AGB) eine zeitanteilige Aufteilung zulässig [9]. Gerade mit Wärmepumpe im eiskalten Januar/Februar senkst du mit deinem Foto vom 31.12. das Schätz-Risiko deutlich!
- Nächste Jahres- oder Abschlussrechnung 2027 genau prüfen: Sind die Zeitscheiben (bis 31.12.2026 vs. ab 01.01.2027) sauber getrennt und sinkt der Arbeitspreis ab 01.01.2027 wirklich um rund 2,32 ct/kWh brutto? Kommt nichts an: schriftlich nachhaken (bei Verstoß gegen die eigene Preisklausel kommen Rückforderungen in Betracht [10]) und — sobald dein Vertrag es zulässt — in einen fairen Tarif wechseln (eigene Praxis-Faustregel: alles über ~28–30 ct/kWh kritisch prüfen).
- Für 2028 weiter auf eigene Hebel setzen: Fairer Stromtarif, § 14a EnWG (reduzierte Netzentgelte für steuerbare Verbrauchseinrichtungen wie Wärmepumpe oder Wallbox [9]) und — sofern vorhanden — steuerfreier PV-Eigenverbrauch (0,00 ct Stromsteuer nach § 9 Abs. 1 Nr. 3 StromStG [6]) wirken unabhängig vom Haushaltsstreit 2028.
6. Verbrauch live messen & Teil 1 der Stromsteuer-Analyse
Wer seinen echten Netzbezug am 31.12.2026 und über das ganze Jahr sauber im Blick hat, erkennt sofort, ob die Steuersenkung wirklich ankommt:

Shelly Pro 3EM (3-Phasen-Energiezähler)
Hutschienen-Messung für Wärmepumpe & Hausstrom in Echtzeit (ohne Cloud-Zwang).
Misst auf allen drei Phasen exakt, wie viel Strom die Wärmepumpe wirklich zieht – die Basis für meine eigenen Oktober- und Jahresauswertungen im Altbau von 1900.
Zum Heizungsvergleichs-Rechner →
bitShake SmartMeterReader WiFi (IR-Lesekopf)
Liest den digitalen Zweirichtungszähler sekundengenau lokal über WLAN aus.
Wird einfach magnetisch auf die optische Schnittstelle des Stromzählers gesetzt und liefert Netzbezug und Einspeisung direkt nach Home Assistant.
Stromkosten im Heizungs-Rechner prüfen →
Steckersolar-Speicher für Eigenverbrauch (800-W-System)
Speichert tagsüber erzeugten Solarstrom für Grundlast & Abendstunden im eigenen Hausnetz.
Selbst erzeugter und im Haus verbrauchter PV-Strom unterliegt nach § 9 Abs. 1 Nr. 3 StromStG keiner Stromsteuer (0,00 ct statt 2,44 ct brutto) und senkt dauerhaft den teuren Netzbezug.
Zum Stromsteuer- & Tarif-Ratgeber → YouTube
Stromsteuer 2027 kommt DOCH – ich habe mich geirrt! (Aber der EEG-Trick hat 3 Haken)
Ich habe mich geirrt! Gedrehte Rechnung (+81 € bis +232 €), 5,4 Mrd. € aus dem EEG-Titel, 1-Jahres-Frist & laufende Verträge.
Video auf YouTube ansehen → YouTube
Stromsteuer-Senkung vom Tisch?! Was dein Strompreis wirklich an Steuern frisst!
Steuer auf die Steuer (2,44 ct brutto), Faktor 41 zur Industrie, Kassensturz im 1900er Altbau & 3 eigene Hebel.
Video auf YouTube ansehen →Mit * gekennzeichnete Links sind Werbelinks (Affiliate-Links). Als Amazon-Partner verdiene ich an qualifizierten Verkäufen. Für dich bleibt der Preis exakt gleich – alle Rechner und Praxistipps sind zu 100 % redaktionell unabhängig.
Häufige Fragen zur Stromsteuer-Wende 2027 & zum EEG-Konto
Ist die Stromsteuersenkung für 2027 schon endgültig Gesetz?
Wie viel sparen Privathaushalte 2027 durch die Senkung auf 0,10 Cent netto?
Warum kritisieren Ökonomen die Finanzierung über das EEG-Konto?
Muss mein Stromanbieter die Stromsteuersenkung 2027 automatisch weitergeben — auch bei laufenden Verträgen (z. B. Feb. 2026 bis Feb. 2027)?
Quellenverzeichnis & Rechtsgrundlagen [1]–[10] anzeigen
Quellenverzeichnis & Rechtsgrundlagen [1]–[10]
- [1] beck-aktuell / dpa (18.11.2026): „Stromsteuer soll nur 2027 sinken“ (Koalitionsausschuss 17.11., 5,4 Mrd. €, EEG-Konto, ~4 Mrd. € Überschuss 2026, Verivox, Monika Schnitzer, Bundestag 27.11.) – beck-aktuell.de (18.11.2026) (abgerufen am 18.11.2026)
- [2] ZfK – Zeitung für kommunale Wirtschaft (18.11.2026): „Stromsteuer: EEG-Finanztrick könnte nach hinten losgehen“ („durch Spielräume im Rahmen des EEG-Titels“, 17,5 Mrd. vs. 16,5 Mrd. €, Prof. Andreas Löschel, IW-Direktor Michael Hüther auf LinkedIn „abenteuerlich“, Notfall-Maßnahmenpaket, StromStG-Änderung) – zfk.de (18.11.2026) (abgerufen am 18.11.2026)
- [3] Deutsche Handwerks Zeitung / ZDH (18.11.2026): „Koalition einigt sich auf Stromsteuer-Senkung für ein Jahr“ (01.01.–31.12.2027, 2,05 auf 0,1 ct/kWh, Friseursalon/Supermarkt/viele Handwerksbetriebe, ZDH-Präsident Jörg Dittrich, Haushalt 27.11.2026) – deutsche-handwerks-zeitung.de (18.11.2026) (abgerufen am 18.11.2026)
- [4] t-online (18.11.2026): „Stromsteuer sinkt 2027: Diese Verbraucher profitieren von der Senkung“ (keine gesetzliche Weitergabepflicht für Versorger, 2,32 ct/kWh brutto bei voller Weitergabe, Haushalts-Beispiele) – t-online.de (18.11.2026) (abgerufen am 18.11.2026)
- [5] Netztransparenz.de / 50Hertz, Amprion, TenneT, TransnetBW (26.10.2026, § 51 Abs. 1 EnFG): „EEG-Finanzierungsbedarf 2027“ (17,524 Mrd. €, seit 2023 aus dem Bundeshaushalt) – netztransparenz.de (EEG-Finanzierungsbedarf 2027) (abgerufen am 18.11.2026)
- [6] Stromsteuergesetz (StromStG): § 3 (20,50 €/MWh = 2,05 ct/kWh netto), § 5 Abs. 1 & 2 (Steuer entsteht bei Entnahme aus dem Netz; Versorger = Steuerschuldner), § 9 Abs. 1 Nr. 3 (PV-Eigenverbrauch bis 2 MW steuerfrei) & § 9b (0,05 ct/kWh netto Prod. Gewerbe) (alle abgerufen am 18./19.11.2026)
- [7] Umsatzsteuergesetz (UStG), § 10 Abs. 1 (19 % MwSt. auf Verbrauchsteuern) & Richtlinie 2003/96/EG (EU-Energiesteuerrichtlinie, Anhang I Tabelle C: 1,00 €/MWh = 0,10 ct/kWh netto nichtbetrieblich) – eur-lex.europa.eu (CELEX:32003L0096) (abgerufen am 18.11.2026)
- [8] solarbranche.de / BEE (18.11.2026): „Koalition einigt sich auf Stromsteuersenkung für 2027 – EEG-Einsparungen sollen Milliarden-Entlastung finanzieren“ (~4,2 Mrd. € Minderausgaben 2026 nicht unmittelbar auf 2027 übertragbar; 5,4 Mrd. € Steuermindereinnahmen) – solarbranche.de (18.11.2026) (abgerufen am 18.11.2026)
- [9] Energiewirtschaftsgesetz (EnWG) & StromGVV: § 40a EnWG (Verbrauchsermittlung & Schätzung), § 40c EnWG (Rechnung/Abschlussrechnung 6 Wochen, Guthaben 2 Wochen), § 41 Abs. 6 EnWG (Energielieferverträge mit Letztverbrauchern, unveränderte Weitergabe), § 14a EnWG (steuerbare Verbrauchseinrichtungen) & § 12 Abs. 2 StromGVV (zeitanteilige Aufteilung Grundversorgung) (abgerufen am 18./19.11.2026)
- [10] ZfK – Zeitung für kommunale Wirtschaft / RA Christian Dümke (RE Rechtsanwälte, 16.11.2026): „Stromsteuer-Senkung: Welche Pflichten auf Versorger zukommen würden“ (BGH-Weitergabepflicht bei Preisanpassungsklausel, Saldierung, Komplett-Festpreis ohne Steuervorbehalt, § 41 Abs. 6 EnWG) – zfk.de (16.11.2026) (abgerufen am 19.11.2026)